วารสาร TFPA Magazine
วารสาร TFPA Magazine ฉบับที่ 2 เดือนมิถุนายน 2569
- สารจากนายกสมาคม
- What’s On
- Cover Story "บทบาทของที่ปรึกษาการเงินในการเข้าใจ “จังหวะของการเปลี่ยนแปลง” ของลูกค้า"
- New Product "New Ratio: อัตราส่วนทางการเงินที่นักวางแผนการเงินควรรู้"
- The Interview "ประสบการณ์ตรงชีวิตหลังเกษียณ บทเรียนจากผู้บริหารและผู้เชี่ยวชาญทางการเงิน : ตอนที่ 1 - ชีวิตหลังเกษียณที่มากกว่าเรื่องเงิน"
- Post Retirement "วางแผนรายจ่ายสุขภาพหลังเกษียณ เมื่อสุขภาพกลายเป็นหนึ่งในรายจ่ายสำคัญหลังวัยทำงาน"
- Sharing of Experience "ทางเลือกในการรักษาพยาบาล เมื่อ “สุขภาพ” คือหนึ่งในความเสี่ยงทางการเงินที่สำคัญที่สุดของชีวิต"
- Infographic: อายุยืนขึ้น..แต่สุขภาพดีเพิ่มไม่เท่ากัน (ปีที่อายุ 60 ปี)
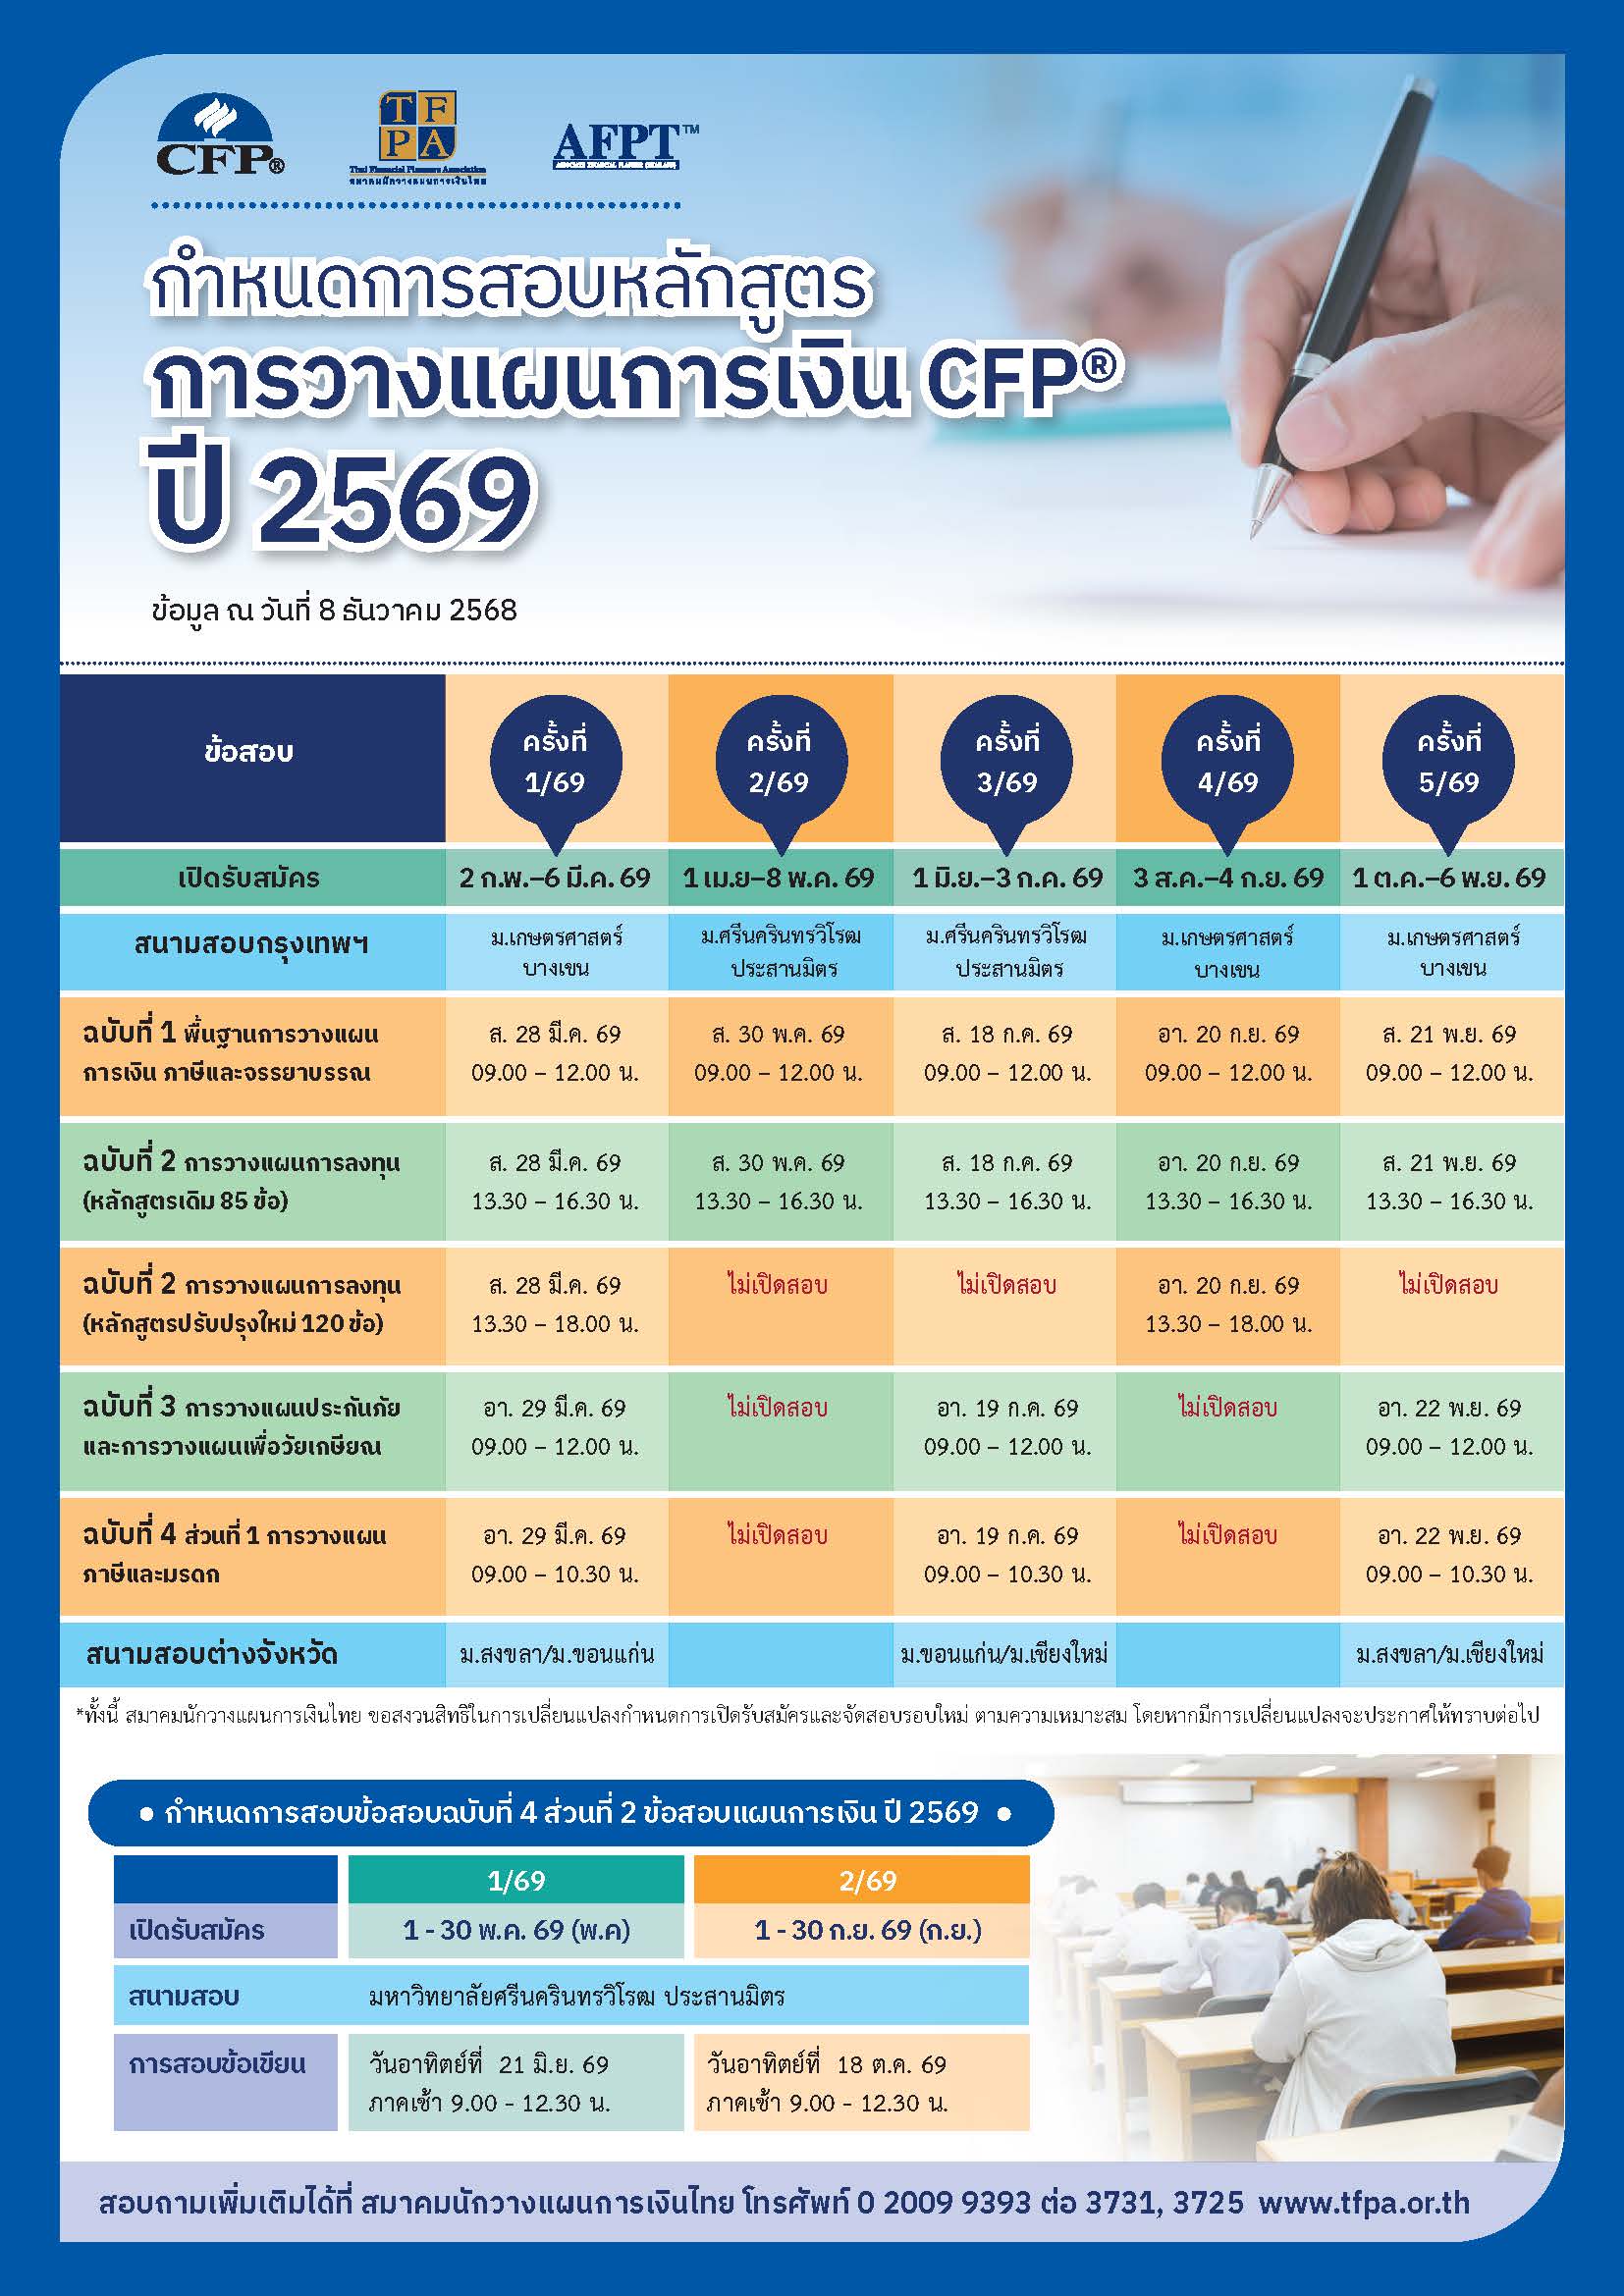
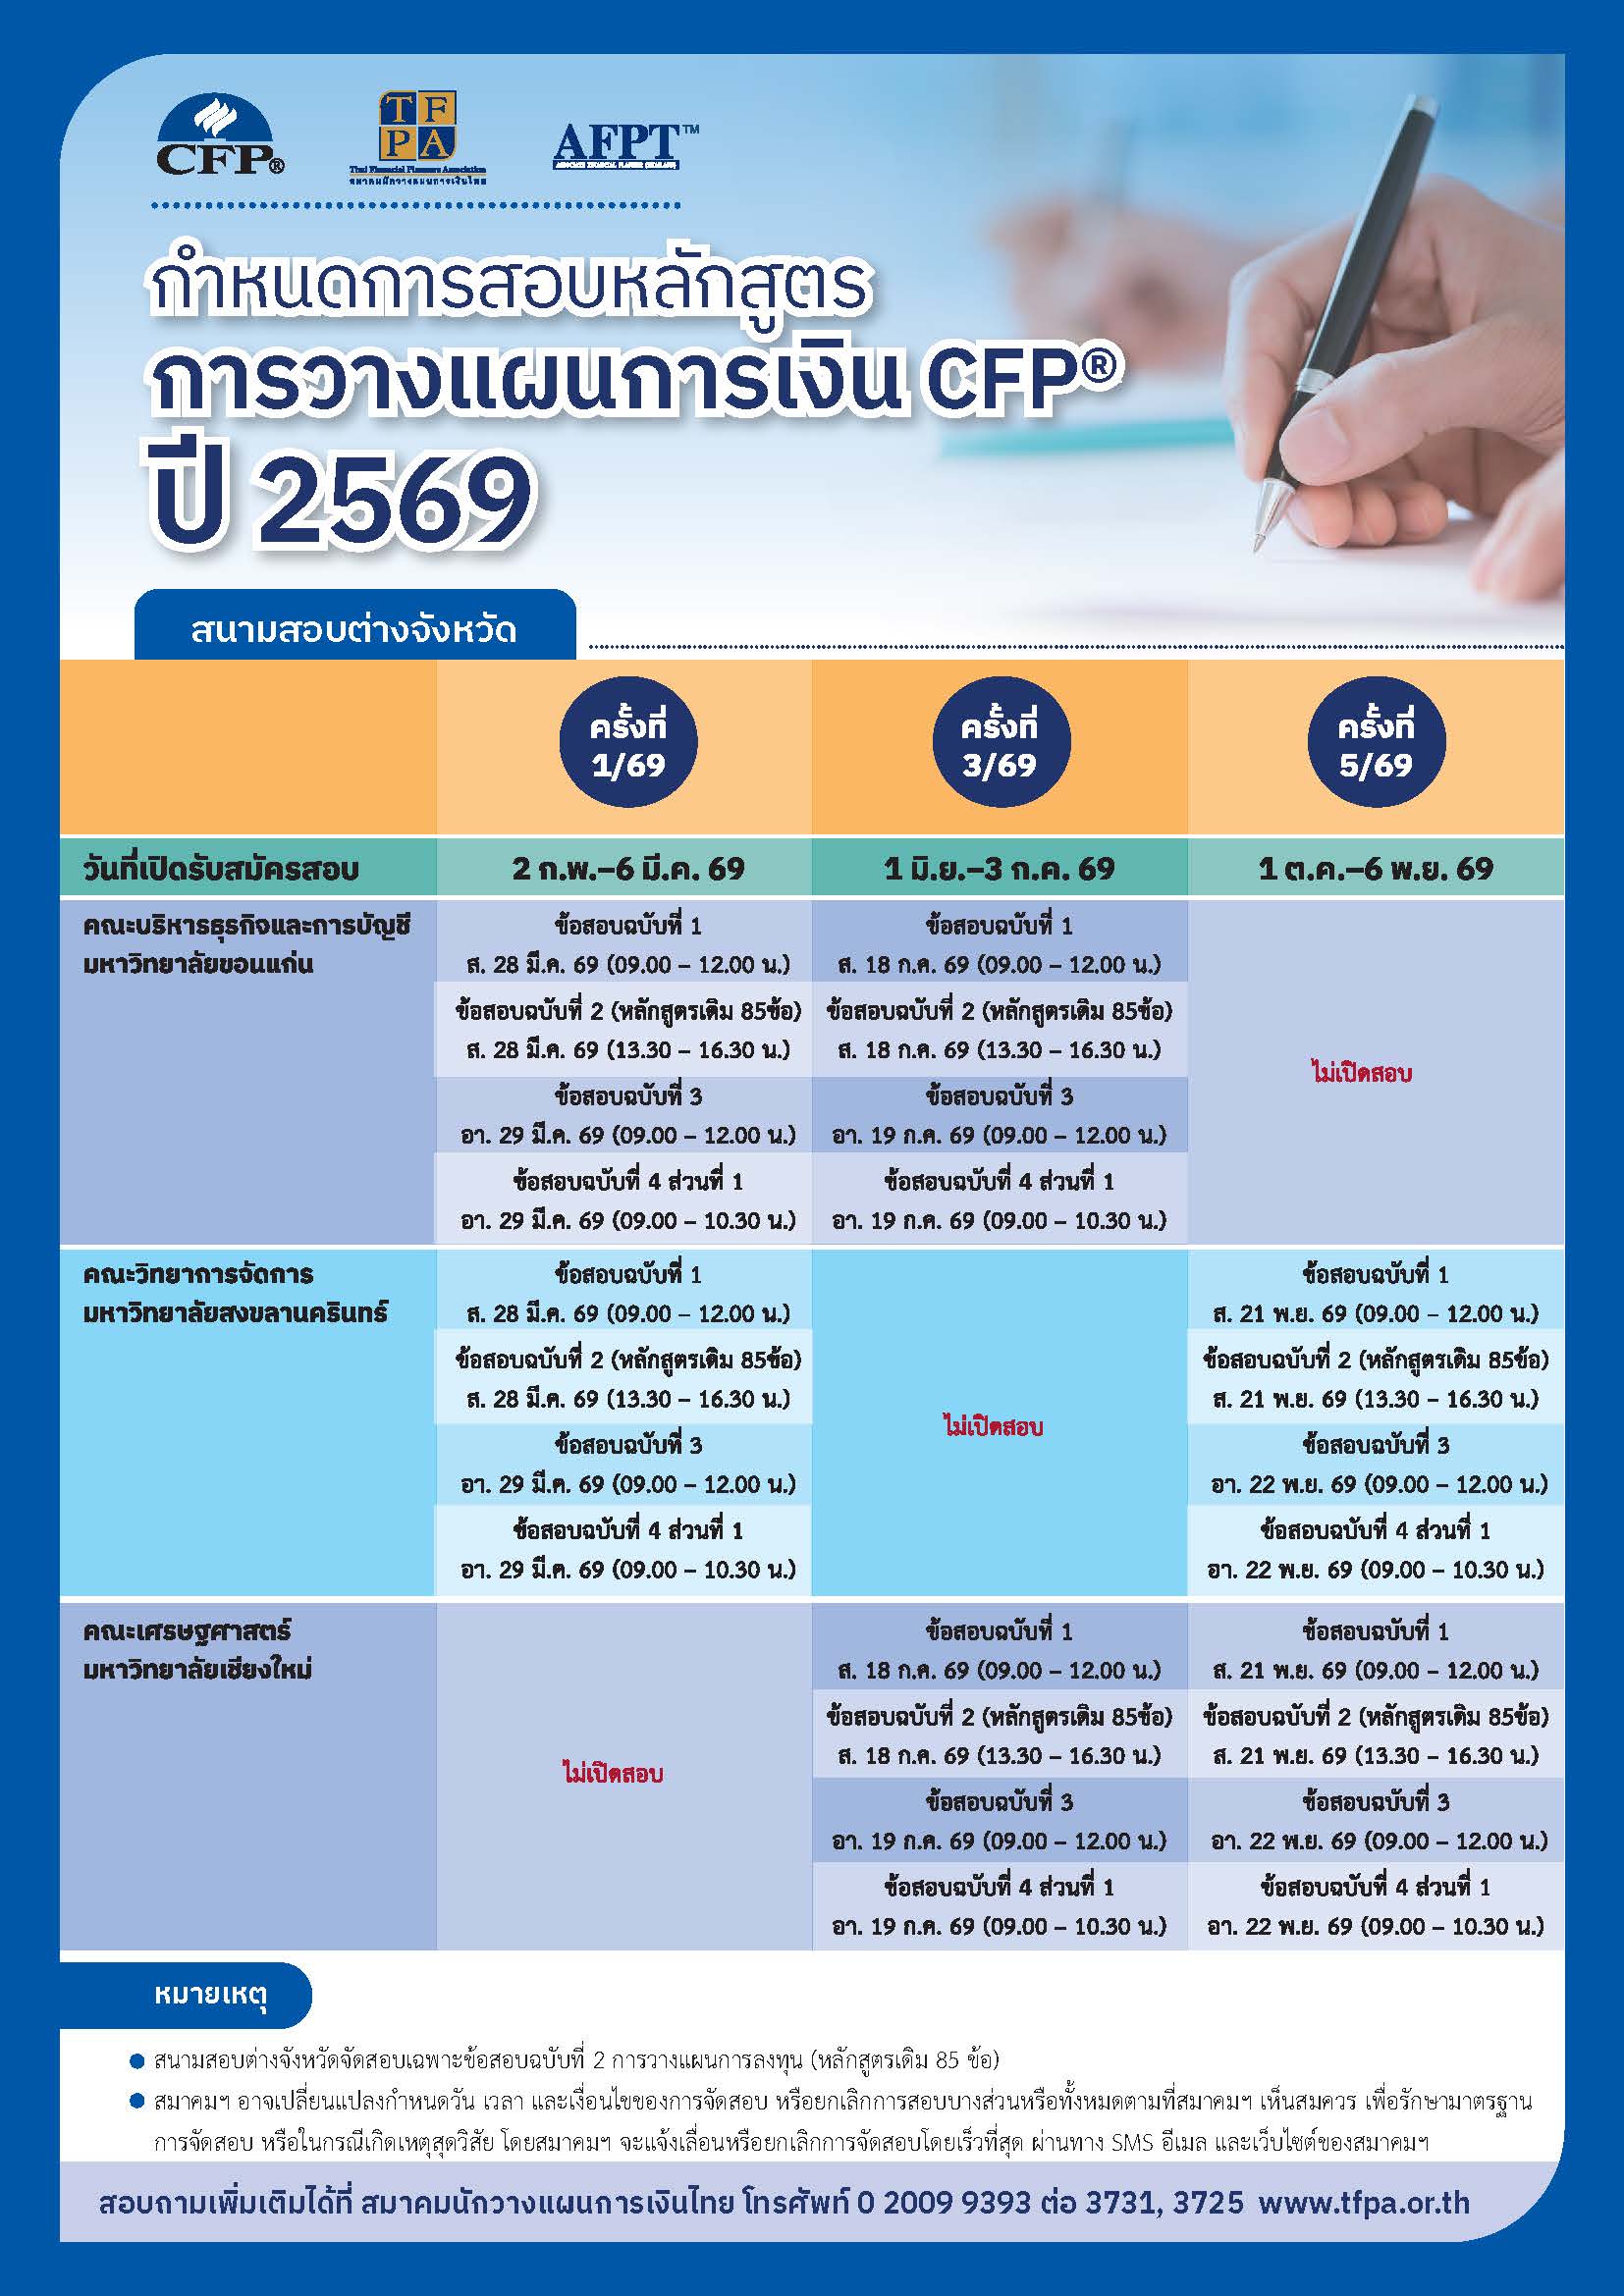
- ตารางสอบหลักสูตรการวางแผนการเงิน CFP® ปี 2569
- TFEX : Mini Gold Online Futures
สารจากนายกสมาคม
สวัสดีเพื่อนสมาชิกทุกท่านครับ
เวลาผ่านไปอย่างรวดเร็ว เราได้เดินทางมาถึงช่วงครึ่งหลังของปี 2569 แล้ว ช่วงเวลาที่ผ่านมาเป็นอีกหนึ่งก้าวสำคัญของสมาคมนักวางแผนการเงินไทย ทั้งในด้านการบริหารองค์กร การพัฒนาวิชาชีพ และการเตรียมความพร้อมเพื่อรองรับการเปลี่ยนแปลงในอนาคต
ก่อนอื่น ผมขอขอบคุณสมาชิกทุกท่านที่ให้ความไว้วางใจ และขอขอบคุณคณะกรรมการ คณะที่เพิ่งหมดวาระไปเมื่อเดือนเมษายน 2569 ทุกท่าน ที่ร่วมกันขับเคลื่อนภารกิจของสมาคมฯ ตลอดวาระที่ผ่านมา ทุกความสำเร็จที่เกิดขึ้น ล้วนเกิดจากความร่วมมือของทุกภาคส่วน และผมรู้สึกเป็นเกียรติอย่างยิ่งที่ได้รับความไว้วางใจให้ดำรงตำแหน่งนายกสมาคมต่ออีกหนึ่งวาระ พร้อมทั้งขอต้อนรับคณะกรรมการสมาคมชุดใหม่ วาระปี 2569–2571 ที่จะเข้ามาร่วมกันสานต่อการพัฒนาวิชาชีพนักวางแผนการเงินไทย สร้างความตระหนักรู้ให้คนไทยเห็นความสำคัญเรื่องการวางแผนการเงินและลงมือปฏิบัติ โดยร่วมมือกับหน่วยงานต่างๆ ที่มีเป้าหมายร่วมกัน ไม่ว่าจะเป็นบริษัทสมาชิกของสมาคม หน่วยงานกำกับดูแลด้านตลาดเงินและตลาดทุน สถาบันการศึกษา ร่วมถึงสื่อมวลชน
อีกหนึ่งความเปลี่ยนแปลงสำคัญของสมาคมฯ ในปีนี้ คือการเปิดตัวโลโก้ใหม่ ซึ่งเริ่มใช้อย่างเป็นทางการแล้ว ตั้งแต่วันที่ 1 มิถุนายน 2569 โลโก้ใหม่นี้ไม่ได้เป็นเพียงการปรับภาพลักษณ์ให้ทันสมัยขึ้น แต่ยังสะท้อนถึงการเติบโต การปรับตัว และความพร้อมของสมาคมในการก้าวไปข้างหน้า โดยยังคงยึดมั่นในพันธกิจหลักในการส่งเสริมมาตรฐานวิชาชีพนักวางแผนการเงิน และการสร้างความมั่นคงทางการเงินให้กับประชาชนไทย
สมาคมฯ จะยังคงมุ่งมั่นพัฒนามาตรฐานวิชาชีพ ส่งเสริมจรรยาบรรณ และขยายการรับรู้เกี่ยวกับการวางแผนการเงินอย่างต่อเนื่อง เพื่อให้ประชาชนสามารถเข้าถึงคำแนะนำทางการเงินที่มีคุณภาพ และเพื่อสนับสนุนให้นักวางแผนการเงิน CFP® และที่ปรึกษาการเงิน AFPT™ สามารถเติบโตในวิชาชีพได้อย่างมั่นคงและยั่งยืน
สุดท้ายนี้ ผมขอขอบคุณสมาชิกทุกท่านที่ร่วมเป็นส่วนหนึ่งของการเติบโตของสมาคมฯ และหวังว่าจะได้รับการสนับสนุนจากทุกท่านเช่นเดิม เพื่อร่วมกันสร้างอนาคตที่แข็งแกร่งให้กับวิชาชีพนักวางแผนการเงินไทยต่อไป
ด้วยความนับถือ
วิโรจน์ ตั้งเจริญ
นายกสมาคมนักวางแผนการเงินไทย
What’s On
สมาคมนักวางแผนการเงินไทย ร่วมออกบูธในงาน Kick Off FA Club MTL REBORN
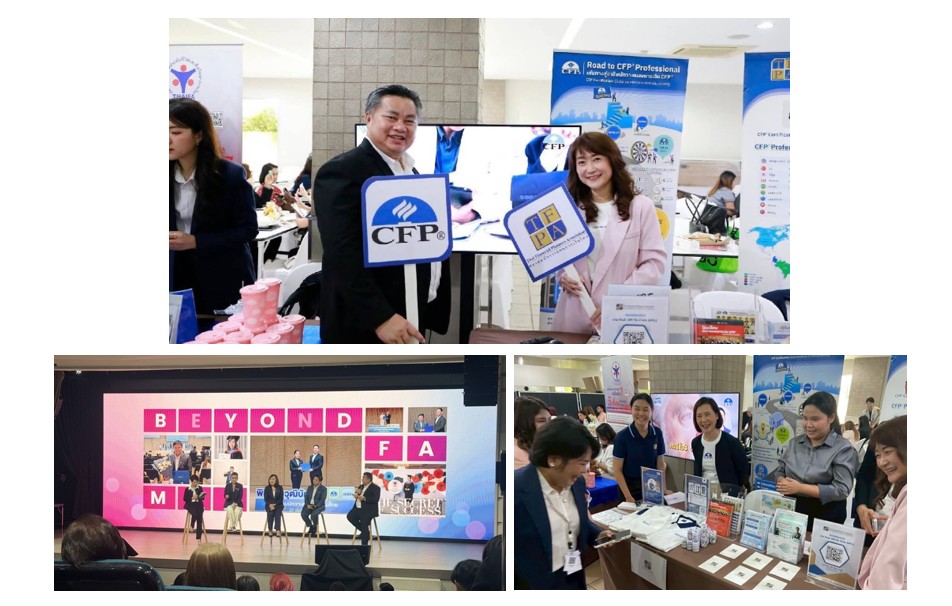
สมาคมนักวางแผนการเงินไทย ร่วมออกบูธในงาน Kick Off FA Club MTL REBORN เมื่อวันที่ 19 พฤษภาคม 2569 ณ หอประชุมใหญ่ บริษัท เมืองไทยประกันชีวิต จำกัด (มหาชน) สำนักงานใหญ่ เพื่อประชาสัมพันธ์บทบาทของนักวางแผนการเงินและที่ปรึกษาการเงินมืออาชีพ รวมถึงคุณวุฒิวิชาชีพนักวางแผนการเงิน CFP® และที่ปรึกษาการเงิน AFPT™ ซึ่งเป็นมาตรฐานสำคัญในการพัฒนาความรู้และยกระดับวิชาชีพด้านการวางแผนการเงิน โดยได้รับความสนใจจากผู้เข้าร่วมงานเป็นอย่างดี มีผู้เข้าเยี่ยมชมบูธกว่า 100 คน
TFPA ร่วมสร้างการรับรู้วิชาชีพนักวางแผนการเงิน ในงาน Bangkok Life Assurance Regional Forum & Festival 2026
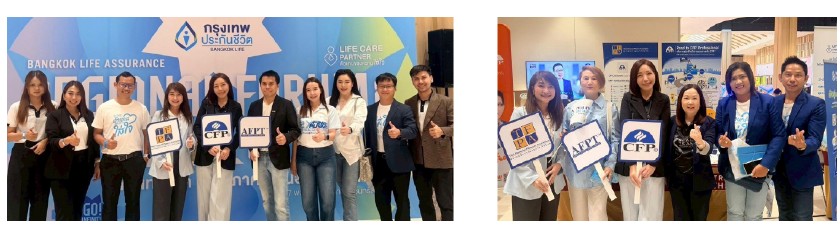
สมาคมนักวางแผนการเงินไทย ร่วมออกบูธในงาน Bangkok Life Assurance Regional Forum & Festival 2026 กรุงเทพฯ เขต 1-4 ภาคตะวันออก และภาคกลาง เมื่อวันพุธที่ 27 พฤษภาคม 2569 ณ โรงแรมเซ็นทารา อยุธยา เพื่อประชาสัมพันธ์วิชาชีพนักวางแผนการเงิน CFP® และที่ปรึกษาการเงิน AFPT™ พร้อมให้ข้อมูลเกี่ยวกับเส้นทางการพัฒนาสู่การเป็นนักวางแผนการเงินมืออาชีพแก่ผู้เข้าร่วมงาน ภายในบูธมีกิจกรรมร่วมสนุก พร้อมแจกของที่ระลึกโดยได้รับความสนใจเป็นอย่างดี มีผู้เข้าเยี่ยมชมบูธมากกว่า 100 คน
ร่วมแสดงความยินดีกับ Thairath Money ในโอกาสครบรอบ 3 ปี
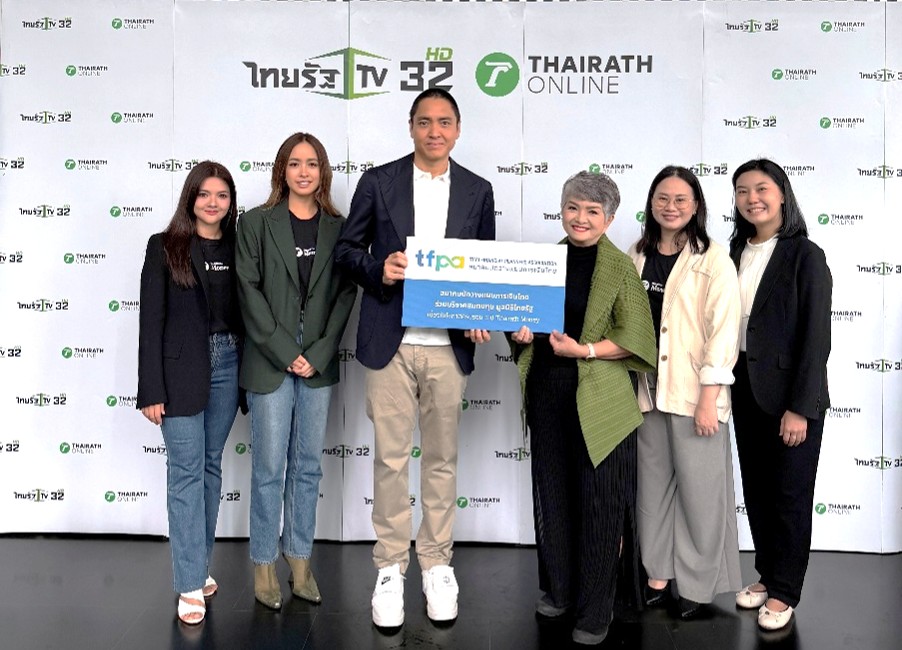
สมาคมนักวางแผนการเงินไทย ร่วมแสดงความยินดีกับ Thairath Money ในโอกาสครบรอบ 3 ปี และร่วมบริจาคสมทบทุนให้แก่มูลนิธิไทยรัฐ เมื่อวันที่ 29 พฤษภาคม 2569 โดยมีคุณนฤมล บุญสนอง กรรมการสมาคม เป็นผู้แทนเข้าร่วมงาน
กิจกรรม Financial Planning Clinic
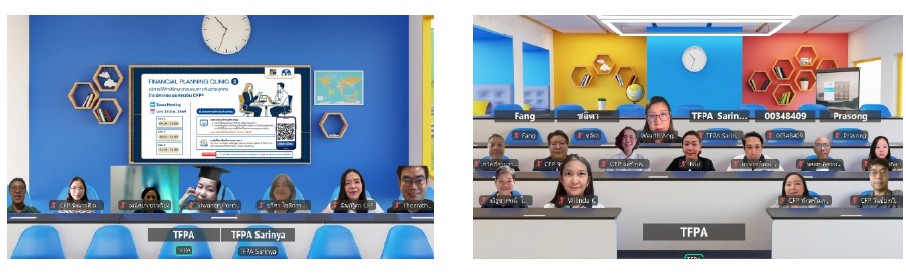
เมื่อวันที่ 13 มิถุนายน 2569 สมาคมนักวางแผนการเงินไทยจัดกิจกรรม Financial Planning Clinic สำหรับผู้ที่ผ่านการอบรมหลักสูตร Happy Money Happy Young Old กับตลาดหลักทรัพย์แห่งประเทศไทย เพื่อเปิดโอกาสให้ผู้สนใจได้รับคำปรึกษาวางแผนการเงินจากนักวางแผนการเงิน CFP แบบตัวต่อตัวทางออนไลน์ มีนักวางแผนการเงิน CFP อาสา 17 คน ร่วมให้คำปรึกษาแก่ผู้เข้าร่วมกิจกรรม 17 คน
Happy salaryman วางแผนการเงินสำหรับมนุษย์เงินเดือน
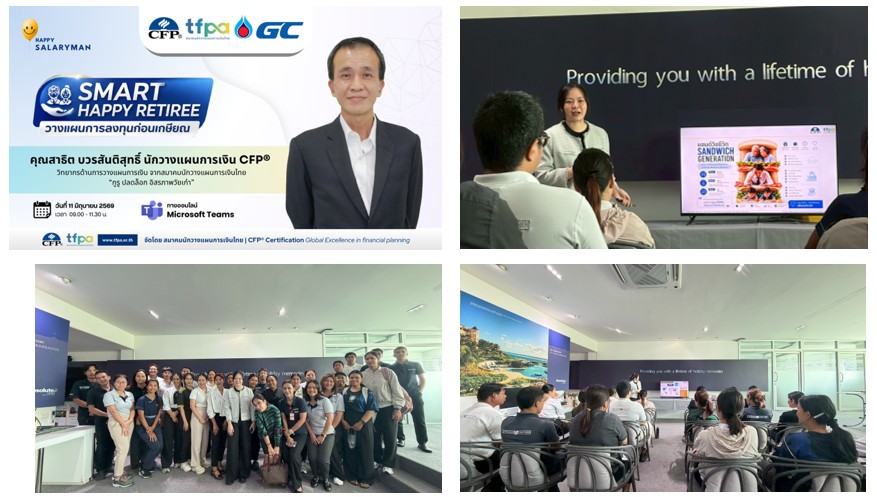
สมาคมนักวางแผนการเงินไทย จัดกิจกรรมให้ความรู้ “Happy Salaryman วางแผนการเงินสำหรับมนุษย์เงินเดือน” ให้แก่พนักงาน 2 องค์กร ได้แก่ บริษัท พีทีที โกลบอล เคมิคอล จำกัด (มหาชน) (GC) ผ่านการบรรยายออนไลน์หัวข้อ “SMART HAPPY RETIREE วางแผนการลงทุนก่อนเกษียณ” เมื่อวันที่ 11 มิถุนายน 2569 โดย คุณสาธิต บวรสันติสุทธิ CFP® และบริษัท Absolute World Group ผ่านการบรรยายแบบ On-site หัวข้อ “Debt-to-Safety Plan ปิดหนี้ สร้างเงินสำรองฉุกเฉิน วางแผนเกษียณแบบทำได้จริง” เมื่อวันที่ 15 มิถุนายน 2569 ณ โรงแรมแอปโซลูท ทวินแซนด์ รีสอร์ท แอนด์ สปา จังหวัดภูเก็ต โดย คุณอรธิมา เทพสุยะ CFP®
กิจกรรมดังกล่าวจัดขึ้นเพื่อเสริมสร้างสุขภาพทางการเงินให้กับพนักงาน โดยผู้เข้าร่วมอบรมได้รับความรู้เกี่ยวกับการบริหารจัดการหนี้ การสร้างเงินสำรองฉุกเฉิน และการวางแผนเกษียณที่สามารถนำไปประยุกต์ใช้ได้จริง ทั้งนี้ กิจกรรมได้รับผลตอบรับเป็นอย่างดีจากพนักงานที่เข้าร่วมอบรมและองค์กรที่ร่วมโครงการ พร้อมต่อยอดความร่วมมือในการส่งเสริมความรู้ทางการเงินแก่พนักงานในอนาคต
สมาคมนักวางแผนการเงินไทย ร่วมงาน SET in the City 2026
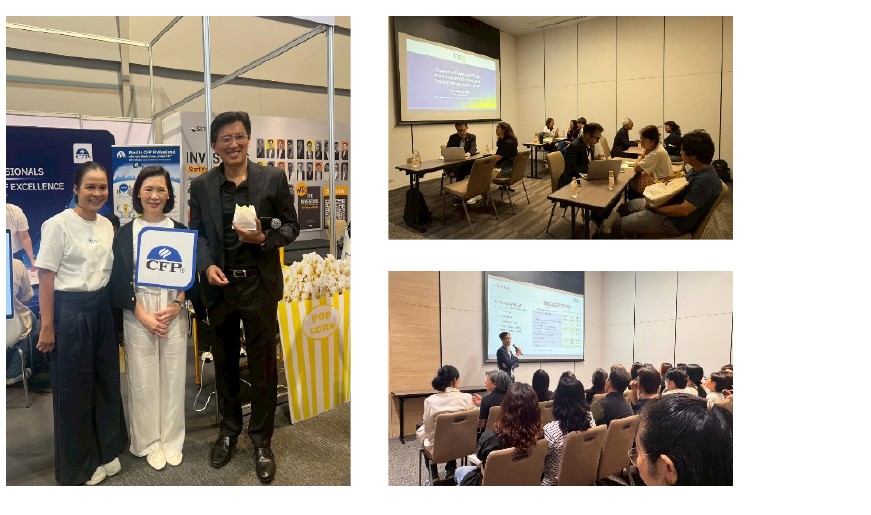
สมาคมนักวางแผนการเงินไทย เข้าร่วมงานมหกรรมการลงทุน SET in the City 2026 เมื่อวันที่ 20-21 มิถุนายน 2569 ณ มิตรทาวน์ ฮอลล์ ชั้น 5 โดยจัดบูธให้ความรู้ด้านการวางแผนการเงินและประชาสัมพันธ์คุณวุฒิวิชาชีพนักวางแผนการเงิน CFP พร้อมกิจกรรมตอบแบบสอบถามทางการเงิน บอร์ดเกมการเงิน และกิจกรรม Financial Planning Clinic ให้คำปรึกษาโดยนักวางแผนการเงินมืออาชีพ นอกจากนี้ ยังได้จัดเวิร์กช็อป ในหัวข้อ “วางแผนการเงินหลังเกษียณกับนักวางแผนการเงิน CFP®” ซึ่งได้รับความสนใจจากผู้เข้าร่วมงานเป็นอย่างดี
Cover Story "บทบาทของที่ปรึกษาการเงินในการเข้าใจ “จังหวะของการเปลี่ยนแปลง” ของลูกค้า"
ในโลกของการวางแผนการเงิน เรามักเชื่อว่า หากลูกค้า “เข้าใจ” มากพอ เขาจะตัดสินใจได้ดีขึ้น
แต่เมื่อทำงานกับผู้คนจริงๆนานขึ้น เราอาจเริ่มค้นพบว่า
ความรู้เพียงอย่างเดียว ไม่ได้ทำให้คนเปลี่ยนพฤติกรรมเสมอไป
ลูกค้าหลายคนรู้ว่าควรเริ่มลงทุน แต่ยังไม่เริ่ม
รู้ว่าควรทำประกันสุขภาพ แต่ยังผลัดวันประกันพรุ่ง
รู้ว่าควรวางแผนเกษียณ แต่ไม่อยากเปิดดูตัวเลขจริงของตัวเอง
บางคนมีทรัพย์สินจำนวนมาก แต่ไม่ยอมพูดเรื่องมรดก
บางคนผ่านวิกฤตสุขภาพมาแล้ว แต่ยังไม่กล้าจัดระเบียบชีวิตการเงิน
ขณะที่บางคน แม้มีเงินเพียงพอหลังเกษียณ ก็ยังไม่กล้าใช้ชีวิตอย่างสบายใจ
เมื่อมองลึกลงไป เราอาจพบว่า สิ่งที่ลูกค้ากำลังเผชิญอยู่ ไม่ใช่ “ปัญหาทางการเงิน” เพียงอย่างเดียว
แต่คือ “ความรู้สึก” ที่ซ่อนอยู่เบื้องหลังการเปลี่ยนแปลง
และบางครั้ง สิ่งที่ลูกค้าต่อต้าน
อาจไม่ใช่คำแนะนำของเรา
แต่คือการทำใจยอมรับความเปลี่ยนแปลงเพื่อลงมือทำต่างหาก
แนวคิดเรื่อง “กระบวนการเปลี่ยนแปลง” (The Change Process)* อธิบายว่า มนุษย์แต่ละคนมีความพร้อมต่อการเปลี่ยนแปลงไม่เท่ากัน
บางคนยังไม่เห็นปัญหา
บางคนเริ่มลังเลและกำลังชั่งใจ
บางคนพร้อมจะเริ่ม แต่ยังกลัวความผิดพลาด
และบางคน แม้เริ่มต้นแล้ว ก็ยังต้องการแรงสนับสนุนเพื่อรักษาวินัยต่อไป
ในทางปฏิบัติ ที่ปรึกษาการเงินจำนวนมากอาจค้นพบว่า “คุณภาพของคำแนะนำ” เพียงอย่างเดียว ไม่ได้เป็นปัจจัยเดียวที่ทำให้ลูกค้าลงมือทำ แต่ “ความพร้อมของลูกค้า” ต่างหาก ที่มักเป็นตัวกำหนดว่า recommendation นั้นจะเกิดขึ้นจริงหรือไม่
ด้วยเหตุนี้ หลักคิดเรื่อง “Readiness Before Recommendation” จึงกลายเป็นสิ่งสำคัญในงาน Relationship Management เพราะบางครั้ง หน้าที่ของ advisor ไม่ใช่การเร่งให้ลูกค้าเปลี่ยนทันที แต่คือการช่วยให้ลูกค้าค่อย ๆ พร้อมสำหรับการเปลี่ยนแปลงนั้น
เมื่อมองผ่านมุมนี้ บทบาทของที่ปรึกษาการเงินอาจไม่ได้มีเพียงหน้าที่ “ให้คำตอบ”
แต่คือการเข้าใจว่า ลูกค้าอยู่ใน “จังหวะ” ใดของการเดินทางทางการเงินของเขา
และยิ่งทำงานนานขึ้น เราอาจยิ่งค้นพบว่า
ลูกค้าแต่ละคน ไม่ได้ต้องการ “คำตอบ” เหมือนกันเสมอไป
บางคนต้องการความชัดเจน
บางคนต้องการความมั่นใจ
ขณะที่บางคน…อาจเพียงต้องการใครสักคนที่รับฟังโดยไม่ตัดสิน
และนั่น อาจเป็นจุดเริ่มต้นของ Relationship Management ที่แท้จริง
ลูกค้าแต่ละคน…อยู่คนละจังหวะของชีวิต
ที่ปรึกษาการเงินส่วนใหญ่อาจเคยพบลูกค้าประเภทนี้
- ลูกค้าวัยทำงานอายุประมาณ 30 ปี รายได้ดี มีความสามารถ แต่ยังเก็บเงินไว้ในบัญชีออมทรัพย์เกือบทั้งหมด แม้จะติดตามข่าวเศรษฐกิจและศึกษาการลงทุนมาพอสมควร
เมื่อพูดคุยกันลึกขึ้น เขาไม่ได้ “ไม่รู้” เรื่องการลงทุน
แต่เขากลัวการตัดสินใจผิด
กลัวเริ่มต้นแล้วขาดทุน
กลัวเป็นคนที่ “ไม่น่าจะพลาด แต่กลับพลาด”
- ลูกค้าอีกคนอยู่ในช่วงวัย 40–50 ปี ดูแลทั้งพ่อแม่และลูกพร้อมกัน เขารู้ว่าควรเริ่มวางแผนเกษียณอย่างจริงจัง แต่ทุกครั้งที่พูดถึงเรื่องนี้ เขามักเปลี่ยนเรื่องสนทนา
ไม่ใช่เพราะเขาไม่เห็นความสำคัญ
แต่เพราะในใจลึก ๆ เขายังรู้สึกว่า การดูแลตัวเองทางการเงิน อาจเป็นเรื่อง “เห็นแก่ตัว” เมื่อเทียบกับภาระของครอบครัวที่อยู่ตรงหน้า
- ขณะที่เจ้าของกิจการบางคน มีทรัพย์สินจำนวนมาก แต่ไม่ยอมพูดเรื่องการส่งต่อทรัพย์สินหรือการวางแผนมรดกเสียที
เพราะสำหรับเขา เรื่องเหล่านี้ไม่ใช่แค่เอกสารทางกฎหมาย
แต่มันเชื่อมโยงกับคำถามที่ลึกกว่านั้น
เช่น ความแก่ ความไม่แน่นอน ความขัดแย้งในครอบครัวหากเริ่มพูดถึงการยกทรัพย์สินบางชิ้น ให้ทายาทแต่ละคน หรือแม้แต่การยอมรับว่าวันหนึ่งตนเองอาจไม่อยู่แล้ว
- ในอีกมุมหนึ่ง ลูกค้าเกษียณบางท่านแม้มีทรัพย์สินเพียงพอจะเป็นอยู่อย่างสบาย แต่กลับใช้ชีวิตอย่างระมัดระวังจนเกินไป ไม่กล้าใช้เงินกับความสุขของตัวเอง
เพราะความมั่นคงทางการเงิน ไม่ได้ขึ้นอยู่กับตัวเลขเพียงอย่างเดียว
แต่ขึ้นอยู่กับ “ความรู้สึกปลอดภัย” ที่แต่ละคนมีต่ออนาคตด้วย
เมื่อทำงานกับลูกค้าหลากหลายรูปแบบ เราอาจเริ่มเข้าใจว่า
มนุษย์ไม่ได้ตัดสินใจด้วยเหตุผลเพียงอย่างเดียว
อารมณ์ ความเชื่อ ประสบการณ์ในอดีต ความกลัว ความคาดหวัง หรือแม้แต่คุณค่าที่ถูกปลูกฝังมาตั้งแต่วัยเด็ก ล้วนส่งผลต่อการตัดสินใจทางการเงินทั้งสิ้น
บทสนทนาทางการเงินหลายครั้ง จึงกลายเป็นบทสนทนาเรื่องชีวิตไปโดยไม่รู้ตัว
และนี่เอง คือเหตุผลที่ทำให้ “ความเข้าใจมนุษย์” สำคัญไม่แพ้ “ความรู้ด้านการเงิน”
Advisor Mindset ที่เปลี่ยนไปตามประสบการณ์
ในช่วงเริ่มต้นของอาชีพ ที่ปรึกษาหลายคนอาจเชื่อว่า
หากเรามีข้อมูลที่ดี มีเหตุผลที่ชัดเจน และอธิบายได้อย่างครบถ้วน ลูกค้าน่าจะตัดสินใจได้ไม่ยาก
แต่เมื่อเวลาผ่านไป เราอาจเริ่มเรียนรู้ว่า
บางครั้ง ยิ่งพยายาม “โน้มน้าว” มากเท่าไร ลูกค้ายิ่งถอยห่าง
เพราะเมื่อมนุษย์รู้สึกถูกกดดัน เขามักปกป้องพื้นที่ปลอดภัยของตัวเองโดยอัตโนมัติ
คำถามสำคัญจึงอาจไม่ใช่
“เราจะทำให้ลูกค้าเชื่อได้อย่างไร”
แต่เป็น
“เราจะทำให้ลูกค้ารู้สึกปลอดภัยพอที่จะเปิดใจได้อย่างไร”
หลายครั้ง ลูกค้าไม่ได้ต้องการคนที่รีบให้คำตอบ แต่ต้องการพื้นที่ที่ปลอดภัยพอจะพูดความกังวลของตัวเองออกมา และบ่อยครั้ง “การรับฟังอย่างตั้งใจ” คือจุดเริ่มต้นของ psychological safety ที่ทำให้บทสนทนาทางการเงินเกิดขึ้นได้จริง
ที่ปรึกษาที่มีประสบการณ์จำนวนมาก มักเริ่มเปลี่ยนวิธีพูดคุยกับลูกค้า
แทนที่จะรีบอธิบายว่า “ควรทำอะไร”
พวกเขาอาจเริ่มต้นด้วยการทำความเข้าใจว่า
“อะไรคือสิ่งที่ลูกค้ากังวลจริง ๆ”
แทนที่จะถามว่า
“ทำไมยังไม่เริ่มลงทุนครับ”
อาจเปลี่ยนเป็น
“อะไรคือสิ่งที่ยังทำให้คุณรู้สึกไม่สบายใจกับการลงทุนในตอนนี้ครับ”
หรือแทนที่จะพูดว่า
“คุณควรวางแผนเกษียณได้แล้ว”
อาจเปลี่ยนเป็น
“ถ้าปล่อยเรื่องนี้ไว้อีก 5–10 ปี คุณคิดว่าตัวเองจะรู้สึกอย่างไรครับ”
คำถามลักษณะนี้ ไม่ได้มีเป้าหมายเพื่อกดดัน
แต่เพื่อช่วยให้ลูกค้าได้ “ฟังตัวเอง” ชัดขึ้น
บางครั้ง ลูกค้าไม่ได้ต้องการคำตอบทันที
แต่ต้องการใครสักคนที่ช่วยให้เขากล้าตั้งคำถามกับชีวิตการเงินของตัวเอง
และในหลายกรณี สิ่งที่เปลี่ยนใจลูกค้าได้จริง
อาจไม่ใช่ presentation ที่สมบูรณ์แบบที่สุด
แต่คือความรู้สึกว่า
“ที่ปรึกษาคนนี้เข้าใจเรา”
Relationship Management ที่แท้จริง อาจไม่ได้เริ่มจากการขาย
ในยุคที่ข้อมูลเข้าถึงได้ง่าย ลูกค้าสามารถหาความรู้ด้านการเงินได้จากหลากหลายช่องทาง
แต่สิ่งที่ยังทดแทนได้ยาก คือ “ความไว้วางใจ”
ลูกค้าอาจลืมรายละเอียดของผลิตภัณฑ์บางอย่าง
แต่เขามักจำได้ว่า
ใครคือคนที่ทำให้เขารู้สึกมั่นใจในวันที่ลังเล
หรือใครคือคนที่อยู่ข้างเขาในวันที่ตลาดผันผวน
ในช่วงที่ตลาดการลงทุนปรับตัวลงแรง เรามักเห็นพฤติกรรมที่น่าสนใจ
ลูกค้าบางคนไม่ได้ต้องการข้อมูลใหม่เพิ่มเติม
แต่ต้องการ “ความมั่นคงทางอารมณ์”
ในวันที่ตลาดผันผวน มนุษย์มักตัดสินใจจากความกลัว ก่อนเหตุผลเสมอ
และบางครั้ง ความสงบของ advisor
อาจช่วย stabilize ลูกค้าได้มากกว่าตัวเลขในรายงาน
ในช่วงเวลาที่ตลาดผันผวน ลูกค้าหลายคนไม่ได้ต้องการ “ข้อมูลเพิ่ม” เสมอไป แต่ต้องการคนที่สามารถเป็นที่พึ่งด้านอารมณ์ความรู้สึกได้ (emotional anchor) — ใครบางคนที่ช่วยให้เขากลับมาตัดสินใจด้วยสติ มากกว่าความกลัวชั่วขณะ
ที่ปรึกษาที่ดีในช่วงเวลาเช่นนี้ จึงไม่ได้ทำหน้าที่เพียงวิเคราะห์พอร์ต
แต่กำลังช่วยลูกค้า “จัดการความรู้สึก” ไปพร้อมกัน
ในหลายสถานการณ์ ความสามารถในการรับฟังอย่างตั้งใจ
อาจมีคุณค่าไม่แพ้ความสามารถในการวิเคราะห์การลงทุน
เพราะสุดท้ายแล้วการวางแผนการเงินไม่ได้เกี่ยวกับตัวเลขเพียงอย่างเดียว
แต่มันเกี่ยวข้องกับชีวิต ความฝัน ความกังวล และอนาคตของใครบางคน
และทุกคำแนะนำที่เรามอบให้
อาจกำลังแตะเรื่องสำคัญในชีวิตของลูกค้าโดยที่เราไม่รู้ตัว
บางครั้ง…การไม่เร่งลูกค้า คือความเป็นมืออาชีพรูปแบบหนึ่ง
หนึ่งในบทเรียนสำคัญของการทำงานสายที่ปรึกษา คือการเรียนรู้ว่า
“จังหวะ” มีความสำคัญมาก
ลูกค้าหลายคนไม่ได้ตัดสินใจในวันที่เรานำเสนอ
แต่ตัดสินใจในวันที่เขารู้สึกว่า “พร้อม”
และบ่อยครั้ง ความพร้อมนั้นเกิดขึ้นจากความสัมพันธ์ที่ค่อย ๆ สร้างขึ้นอย่างต่อเนื่อง
มีลูกค้าหลายคนที่อาจปฏิเสธคำแนะนำในวันแรก
เงียบหายไปพักใหญ่
ก่อนกลับมาหาเราอีกครั้งในวันที่ชีวิตเปลี่ยนไป
วันที่เริ่มมีครอบครัว
วันที่ธุรกิจเริ่มมั่นคง
วันที่เผชิญเหตุการณ์ไม่คาดคิดด้านสุขภาพ
หรือวันที่เริ่มมองอนาคตของตัวเองชัดขึ้น
ในวันนั้น สิ่งที่ลูกค้าจดจำได้ อาจไม่ใช่รายละเอียดทั้งหมดของคำแนะนำ
แต่คือความสม่ำเสมอ ความจริงใจ และความรู้สึกว่า
“เราไม่ได้ถูกตัดสิน”
Advisor ที่มีความ mature จึงอาจไม่ได้วัดความสำเร็จจากยอดขายเพียงอย่างเดียว
แต่รวมถึงความสามารถในการสร้างความไว้วางใจระยะยาว
เพราะในท้ายที่สุด
Relationship Management ที่ยั่งยืน ไม่ได้เกิดจากการพูดเก่งที่สุดเสมอไป
แต่เกิดจากการเข้าใจมนุษย์อย่างลึกซึ้งพอ
ที่จะรู้ว่า เมื่อไรควรแนะนำ
เมื่อไรควรรับฟัง
และเมื่อไร…ควรเดินไปกับลูกค้าอย่างเงียบ ๆ
ความก้าวหน้าเล็ก ๆ อาจสำคัญกว่าการเปลี่ยนแปลงครั้งใหญ่
ในโลกของการวางแผนการเงิน เราอาจคุ้นเคยกับเป้าหมายใหญ่
เช่น การสร้างความมั่งคั่ง การเกษียณอย่างมั่นคง หรือการส่งต่อทรัพย์สินอย่างมีประสิทธิภาพ
แต่ในชีวิตจริง การเปลี่ยนแปลงที่ยั่งยืนมักเริ่มจากก้าวเล็ก ๆ
- ลูกค้าที่เคยไม่กล้าลงทุน อาจเริ่มจากการลงทุนจำนวนไม่มาก
- ลูกค้าที่ไม่เคยพูดเรื่องสุขภาพ อาจเริ่มเปิดใจเรื่องการวางแผนคุ้มครอง
- ลูกค้าที่ไม่เคยสนใจเกษียณ อาจเริ่มจากการยอมเปิดดูตัวเลขทางการเงินของตัวเองอย่างจริงจังเป็นครั้งแรก
บางครั้ง ความก้าวหน้าเล็ก ๆ อาจมีความหมายมากกว่าการเปลี่ยนแปลงครั้งใหญ่ที่ไม่ยั่งยืน
เพราะในชีวิตจริง Financial Planning ไม่ใช่เรื่องของความสมบูรณ์แบบ (perfection) แต่คือความก้าวหน้าในการวางแผนที่ ที่ค่อย ๆ เกิดขึ้นอย่างต่อเนื่อง
บทสรุป
Financial Planning ที่ดี อาจไม่ได้เปลี่ยนแค่พอร์ตการลงทุน
แต่อาจเปลี่ยนวิธีที่คนคนหนึ่งมองอนาคตของตัวเอง
ในวันที่โลกการเงินเต็มไปด้วยข้อมูล ความซับซ้อน และความไม่แน่นอน
บทบาทของนักวางแผนการเงิน และที่ปรึกษาการเงิน จึงอาจสำคัญกว่าการเป็นผู้เชี่ยวชาญด้านผลิตภัณฑ์
แต่คือการเป็นเพื่อนคู่คิด “Trusted Thinking Partner”
ที่ช่วยให้ลูกค้าค่อย ๆ ก้าวผ่านความลังเล ความกลัว และความไม่แน่ใจของตัวเอง
เพราะก่อนที่ลูกค้าจะเปลี่ยนพฤติกรรมทางการเงินได้จริง
เขาอาจต้องรู้สึกปลอดภัยก่อน
และนี่อาจเป็นเหตุผลว่า
ทำไมวิชาชีพการวางแผนการเงิน จึงไม่ใช่เพียงเรื่องของความเชี่ยวชาญทางเทคนิค
แต่คือวิชาชีพที่ต้องอาศัยทั้งความรู้ ความเข้าใจ และความเป็นมนุษย์ไปพร้อมกัน
เพราะท้ายที่สุดแล้ว
สิ่งที่ลูกค้าจดจำได้เสมอ อาจไม่ใช่แค่คำแนะนำที่เราให้
แต่คือความรู้สึกที่เขาสบายใจ คลายกังวล หรือปลดล็อคจากความคิดบางอย่าง…ในวันที่ได้พูดคุยกับเรา
*อ้างอิงหลักการจาก Psychology of Financial Planning -Getting the Client to Take Action, Motivational Interviewing in Financial Planning the Practitioner’s Guide to Money and Behavior เขียน โดย Brad Klontz, Charles Chaffin และ Ted Klontz
New Product "New Ratio: อัตราส่วนทางการเงินที่นักวางแผนการเงินควรรู้"
อัตราส่วนทางการเงินเป็นเครื่องมือที่ช่วยให้นักวางแผนการเงินเปลี่ยนตัวเลขในงบการเงินส่วนบุคคลให้เป็นผลการวิเคราะห์สุขภาพทางการเงินที่เข้าใจง่ายขึ้น โดยเฉพาะใน 3 ด้านสำคัญ ได้แก่ สภาพคล่อง หนี้สิน และการออมการลงทุน
ด้านสภาพคล่อง ช่วยประเมินว่าผู้รับคำปรึกษามีเงินพร้อมใช้เพียงพอรับมือเหตุไม่คาดฝันหรือไม่ ด้านหนี้สิน ช่วยวิเคราะห์ว่าภาระผ่อนชำระยังอยู่ในระดับที่บริหารจัดการได้หรือเริ่มกดดันต่อกระแสเงินสด ส่วนด้านการออมการลงทุน ช่วยสะท้อนว่าผู้รับคำปรึกษากำลังสะสมความมั่งคั่งได้เพียงพอกับเป้าหมายในอนาคตหรือไม่
อัตราส่วนที่ใช้กันทั่วไป เช่น เงินสำรองฉุกเฉิน 3–6 เท่าของรายจ่ายต่อเดือน หรือภาระหนี้ผ่อนชำระหนี้ทั้งหมดไม่เกิน 1 ใน 3 ของรายได้ มีประโยชน์ในฐานะเครื่องมือวิเคราะห์เบื้องต้น แต่มีข้อจำกัดคือมักเป็นการมองภาพรวม จึงอาจยังไม่พอเมื่อต้องการวิเคราะห์ว่า ความเสี่ยงเกิดจากรายจ่ายจำเป็น หนี้บริโภค หนี้ระยะยาว หรือภาระที่อยู่อาศัย
หนังสือ The Fundamentals of Writing a Financial Plan ของ John E. Grable, Michelle E. Kruger และ Megan R. Ford ได้นำเสนอแนวทางที่ละเอียดขึ้น ทั้งการปรับปรุงอัตราส่วนเดิม และการเพิ่มอัตราส่วนใหม่เพื่อวิเคราะห์หนี้สินและที่อยู่อาศัยอย่างเฉพาะเจาะจงมากขึ้น
การปรับปรุงอัตราส่วนเดิม
1. จากอัตราส่วนสภาพคล่องพื้นฐาน สู่ Emergency fund ratio
อัตราส่วนสภาพคล่องพื้นฐานใช้ประเมินว่า ผู้รับคำปรึกษามีสินทรัพย์สภาพคล่องเพียงพอรองรับรายจ่ายได้กี่เดือน แนวคิดที่ควรนำมาใช้เพิ่มเติม คือ Emergency fund ratio ซึ่งใช้ “ค่าใช้จ่ายในการดำรงชีวิต” เป็นตัวหาร
สินทรัพย์สภาพคล่อง ÷ ค่าใช้จ่ายในการดำรงชีวิตต่อเดือน ≥ 3–6 เดือน
ค่าใช้จ่ายในการดำรงชีวิต หมายถึงรายจ่ายจำเป็นที่ยังต้องจ่ายต่อไปเมื่อเกิดเหตุฉุกเฉิน เช่น ค่าอาหาร ค่าเช่าหรือค่างวดผ่อนบ้าน ค่าสาธารณูปโภค ค่าเดินทาง ค่าเบี้ยประกัน และค่าใช้จ่ายพื้นฐานของครอบครัว ส่วนรายจ่ายที่ลดหรือเลื่อนออกไปได้ เช่น ท่องเที่ยว ความบันเทิง หรือของฟุ่มเฟือย ไม่ถูกนำมาเป็นฐานในการคำนวเงินสำรองฉุกเฉิน
ตัวอย่างเช่น ผู้รับคำปรึกษามีสินทรัพย์สภาพคล่อง 300,000 บาท มีกระแสเงินสดจ่ายรวมเดือนละ 100,000 บาท และมีค่าใช้จ่ายในการดำรงชีวิตเดือนละ 60,000 บาท หากใช้รายจ่ายรวมเป็นตัวหาร จะมีสภาพคล่อง 3 เดือน หากใช้ค่าใช้จ่ายในการดำรงชีวิตเป็นตัวหาร จะมีเงินสำรองฉุกเฉิน 5 เดือน
ตัวเลข 3 เดือนสะท้อนความสามารถในการรองรับรูปแบบการใช้จ่ายปัจจุบัน ส่วนตัวเลข 5 เดือนสะท้อนความสามารถในการดูแลค่าใช้จ่ายจำเป็นเมื่อเกิดเหตุฉุกเฉิน การใช้ Emergency fund ratio จึงช่วยให้คำแนะนำเรื่องเงินสำรองมีความยืดหยุ่น และช่วยให้ผู้รับคำปรึกษาเห็นระดับเงินสำรองขั้นต่ำที่ควรเริ่มสร้างได้ชัดขึ้น
2. จากภาระหนี้ต่อรายได้ (DSR / DTI) ที่ใช้รายได้รวม สู่การวิเคราะห์รายได้สุทธิที่ใช้ได้จริง
อัตราส่วนภาระหนี้ต่อรายได้ หรือ DSR /DTI ใช้ประเมินว่า ผู้รับคำปรึกษามีภาระผ่อนชำระเมื่อเทียบกับรายได้อยู่ในระดับใด สูตรที่ใช้กันทั่วไป คือ
ภาระหนี้ต่อเดือน ÷ รายได้รวมต่อเดือน
สูตรนี้เหมาะกับการประเมินในมุมสินเชื่อ เพราะรายได้รวมตรวจสอบได้ง่าย และใช้เป็นฐานในการพิจารณาความสามารถในการก่อหนี้
ในการวางแผนการเงินส่วนบุคคล นักวางแผนการเงินสามารถมองเพิ่มอีกชั้นหนึ่ง คือภาระหนี้เมื่อเทียบกับ “รายได้ที่ใช้ได้จริง” หรือรายได้หลังหักภาษี ประกันสังคม เงินสะสมกองทุนสำรองเลี้ยงชีพ และรายการหักประจำอื่น ๆ
ภาระหนี้ต่อเดือน ÷ รายได้สุทธิต่อเดือน ≤ 35%
ตัวอย่างเช่น ผู้รับคำปรึกษามีรายได้รวมเดือนละ 100,000 บาท และมีภาระหนี้เดือนละ 35,000 บาท หากคำนวณจากรายได้รวม จะมี DSR เท่ากับ 35% หากรายได้สุทธิหลังหักรายการต่าง ๆ เหลือ 70,000 บาท อัตราส่วนภาระหนี้ต่อรายได้สุทธิจะเพิ่มเป็น 50%
การใช้รายได้สุทธิช่วยสะท้อนความตึงตัวของกระแสเงินสดได้ชัดขึ้น เพราะเงินส่วนนี้คือเงินที่ผู้รับคำปรึกษาใช้จ่าย ชำระหนี้ ออม ลงทุน และดูแลครอบครัวในชีวิตประจำวัน
อัตราส่วนทางการเงินใหม่
อัตราส่วนหนี้สินแบบเดิม เช่น อัตราส่วนหนี้สินต่อสินทรัพย์ และ อัตราส่วนการชำระหนี้ต่อรายได้ ช่วยให้เห็นภาพรวมที่สำคัญ ข้อจำกัดคือยังไม่แยกให้เห็นว่า ภาระหนี้หรือค่าใช้จ่ายด้านใดเป็นสาเหตุของความตึงตัวทางการเงิน
อัตราส่วนกลุ่มต่อไปนี้ช่วยขยายการวิเคราะห์ไปสู่รายละเอียดรายด้าน ทั้งหนี้ระยะยาว หนี้บริโภค ภาระซื้อที่อยู่อาศัย และภาระเช่าที่อยู่อาศัย ทำให้นักวางแผนการเงินเห็นได้ชัดขึ้นว่า รายได้ยังครอบคลุมภาระระยะยาวเพียงพอหรือไม่ หนี้บริโภคกดดันกระแสเงินสดมากเพียงใด และค่าใช้จ่ายด้านที่อยู่อาศัยกำลังส่งผลกระทบต่อเป้าหมายอื่นมากแค่ไหน
1. Long-term debt coverage ratio
รายได้รวมต่อปี ÷ ภาระชำระหนี้ระยะยาวต่อปี > 2.5 เท่า
อัตราส่วนนี้ช่วยประเมินว่า รายได้ทั้งปีครอบคลุมภาระหนี้ระยะยาวได้กี่เท่า เช่น หนี้บ้าน หนี้รถ หรือหนี้เพื่อการศึกษา หากอัตราส่วนต่ำเกินไป แปลว่ารายได้จำนวนมากถูกผูกไว้กับหนี้ระยะยาว ทำให้จำนวนเงินสำหรับการออม การลงทุน เพื่อเป้าหมายในอนาคตลดลง
2. Consumer debt-to-income ratio
ภาระชำระหนี้บริโภคต่อปี ÷ รายได้หลังภาษีต่อปี < 15%
อัตราส่วนนี้ช่วยแยกหนี้บริโภคออกจากหนี้ประเภทอื่น เช่น หนี้บัตรเครดิต สินเชื่อส่วนบุคคล หรือหนี้ผ่อนสินค้า หนี้กลุ่มนี้มักมีต้นทุนดอกเบี้ยสูง และสะท้อนแรงกดดันต่อกระแสเงินสดได้ชัด
หาก Consumer debt-to-income ratio สูง แม้ DSR รวมยังอยู่ในเกณฑ์ที่ยอมรับได้ ก็อาจสะท้อนความเปราะบางด้านพฤติกรรมการใช้จ่าย การหมุนหนี้ หรือต้นทุนดอกเบี้ยที่กระทบความสามารถในการออมและลงทุน
3. Credit usage ratio
วงเงินสินเชื่อที่ใช้ไป ÷ วงเงินสินเชื่อที่ได้รับทั้งหมด < 30%
อัตราส่วนนี้ช่วยวิเคราะห์สัดส่วนการใช้วงเงินสินเชื่อหมุนเวียน (บัตรเครดิต บัตรกดเงินสด สินเชื่อส่วนบุคคล) เมื่อเทียบกับวงเงินสินเชื่อรวมที่มีอยู่ เป็นการประเมินสุขภาพในด้านหนี้สิน และสามารถใช้เป็นเครื่องมือในการเตรียมความพร้อมเพื่อขอสินเชื่อที่มีวงเงินสูง เช่น สินเชื่อที่อยู่อาศัยในอนาคต ในขณะที่หากอัตราส่วนนี้สูงขึ้นเกินกว่า 50% อาจแสดงถึงความเสี่ยงในการเริ่มหมุนหนี้ใหม่มาจากหนี้เดิม
4. Front-end mortgage qualification ratio
ค่าใช้จ่ายเกี่ยวกับที่อยู่อาศัยต่อปี ÷ รายได้รวมต่อปี < 28%
อัตราส่วนนี้ช่วยวิเคราะห์ว่า ภาระที่อยู่อาศัยเพียงอย่างเดียวอยู่ในระดับเหมาะสมกับรายได้หรือไม่ ในต่างประเทศมักใช้แนวคิด PITI ซึ่งประกอบด้วยเงินต้น ดอกเบี้ย ภาษีทรัพย์สิน และประกันภัยที่เกี่ยวข้องกับที่อยู่อาศัย
สำหรับการประยุกต์ใช้ในประเทศไทย อาจรวมค่างวดผ่อนชำระ ค่าประกันอัคคีภัย ค่าส่วนกลาง ค่าประกันชีวิตคุ้มครองสินเชื่อหากมี และภาษีที่ดินและสิ่งปลูกสร้างในกรณีที่เกี่ยวข้อง สูตรนี้ช่วยให้เห็นต้นทุนที่แท้จริงของการมีที่อยู่อาศัย มากกว่าการดูเฉพาะค่างวดผ่อนชำระ
5. Back-end mortgage qualification ratio
(ค่าใช้จ่ายเกี่ยวกับที่อยู่อาศัยต่อปี + ภาระหนี้อื่นต่อปี) ÷ รายได้รวมต่อปี < 36%
อัตราส่วนนี้ขยายการวิเคราะห์จากภาระบ้านไปสู่ภาระหนี้รวม เพราะผู้รับคำปรึกษาอาจมีหนี้รถ หนี้บัตรเครดิต สินเชื่อส่วนบุคคล หรือหนี้เพื่อการศึกษาอยู่แล้ว
Back-end mortgage qualification ratio ช่วยให้เห็นว่า เมื่อรวมภาระที่อยู่อาศัยกับหนี้อื่นทั้งหมดแล้ว ผู้รับคำปรึกษายังมีกระแสเงินสดเพียงพอสำหรับเงินสำรองฉุกเฉิน ประกัน การศึกษาบุตร การดูแลครอบครัว และการเกษียณหรือไม่
6. Rental expense ratio
ค่าเช่าและค่าใช้จ่ายที่เกี่ยวข้องต่อปี ÷ รายได้รวมต่อปี < 25%
Rental expense ratio ช่วยเติมช่องว่างของการวิเคราะห์กลุ่มผู้เช่า ซึ่งอาจเลือกเช่าที่อยู่อาศัยด้วยเหตุผลด้านความยืดหยุ่น ทำเล การทำงาน หรือความพร้อมทางการเงิน
ค่าเช่าและค่าใช้จ่ายที่เกี่ยวข้องอาจรวมค่าเช่า ค่าส่วนกลางที่ผู้เช่าต้องรับผิดชอบ ค่าประกันทรัพย์สินหากมี และค่าใช้จ่ายประจำที่เกี่ยวข้องกับที่อยู่อาศัย ค่าเช่าที่สูงเกินไปสามารถลดความสามารถในการออม การลงทุน การสร้างเงินสำรอง และการเตรียมเกษียณได้เช่นเดียวกับค่างวดผ่อนชำระที่สูงเกินไป
ตารางสรุป
|
อัตราส่วน |
สูตรคำนวณ |
เกณฑ์อ้างอิง |
ใช้วิเคราะห์ |
|
Emergency fund ratio |
สินทรัพย์สภาพคล่อง ÷ ค่าใช้จ่ายในการดำรงชีวิตต่อเดือน |
≥ 3–6 เดือน |
ความพร้อมรับมือเหตุฉุกเฉิน |
|
Debt to income ratio |
ภาระหนี้ต่อเดือน ÷ รายได้สุทธิต่อเดือน |
≤ 35% |
ความตึงตัวของกระแสเงินสด |
|
Long-term debt coverage ratio |
รายได้รวมต่อปี ÷ ภาระหนี้ระยะยาวต่อปี |
> 2.5 เท่า |
ความสามารถรองรับหนี้ระยะยาว |
|
Consumer debt-to-income ratio |
ภาระสินเชื่อเพื่อการบริโภคต่อปี ÷ รายได้หลังภาษีต่อปี |
< 15% |
ความเสี่ยงจากหนี้บริโภค |
|
Credit usage ratio |
วงเงินสินเชื่อที่ใช้ไป ÷ วงเงินสินเชื่อที่ได้รับทั้งหมด |
< 30% |
ความเสี่ยงในการหมุนหนี้ หรือเสพติดวงเงิน |
|
Front-end mortgage ratio |
ภาระที่อยู่อาศัยต่อปี ÷ รายได้รวมต่อปี |
< 28% |
ความเหมาะสมของภาระที่อยู่อาศัย |
|
Back-end mortgage ratio |
(ภาระที่อยู่อาศัย + หนี้อื่น) ÷ รายได้รวมต่อปี |
< 36% |
ภาระหนี้รวมต่อรายได้ |
|
Rental expense ratio |
ค่าเช่าและค่าใช้จ่ายที่เกี่ยวข้องต่อปี ÷ รายได้รวมต่อปี |
< 25% |
ความเหมาะสมของค่าเช่า |
หมายเหตุ: เกณฑ์ในตารางเป็นเกณฑ์อ้างอิงเพื่อใช้ประกอบการวิเคราะห์เบื้องต้น นักวางแผนการเงินควรปรับใช้ร่วมกับบริบทของผู้รับคำปรึกษา เช่น ความมั่นคงของรายได้ จำนวนผู้พึ่งพิง ภาระครอบครัว ระดับเงินสำรอง และเป้าหมายระยะยาว
บทสรุป: การวิเคราะห์ที่เฉพาะเจาะจงขึ้น
อัตราส่วนทางการเงินพื้นฐานยังมีบทบาทสำคัญในการวิเคราะห์สถานะทางการเงิน เพราะเข้าใจง่าย และช่วยให้นักวางแผนการเงินสื่อสารกับผู้รับคำปรึกษาได้รวดเร็ว ข้อจำกัดของสูตรพื้นฐานคือการให้ภาพรวม จึงอาจยังไม่พอสำหรับการวิเคราะห์ปัญหาในรายละเอียด
อัตราส่วนที่นำเสนอเพิ่มเติมเป็นทางเลือกที่ช่วยให้การวิเคราะห์ลึกและเฉพาะเจาะจงขึ้น เช่น การใช้ค่าใช้จ่ายในการดำรงชีวิตเพื่อประเมินเงินสำรองฉุกเฉิน การใช้รายได้สุทธิที่ใช้ได้จริงเพื่อดูแรงกดดันของภาระหนี้ การแยกหนี้ระยะยาว หนี้บริโภค สัดส่วนการใช้สินเชื่อหมุนเวียน ภาระในด้านที่อยู่อาศัย และค่าเช่าออกมาวิเคราะห์เป็นรายด้าน นักวางแผนการเงินจึงสามารถใช้สูตรพื้นฐานเป็นจุดเริ่มต้น แล้วใช้สูตรเพิ่มเติมเพื่อออกแบบคำแนะนำที่เหมาะกับชีวิตจริงของผู้รับคำปรึกษาแต่ละราย
The Interview "ประสบการณ์ตรงชีวิตหลังเกษียณ บทเรียนจากผู้บริหารและผู้เชี่ยวชาญทางการเงิน : ตอนที่ 1 - ชีวิตหลังเกษียณที่มากกว่าเรื่องเงิน"
“วางแผนการเกษียณอายุ” ถือเป็นแผนการเงินหลักที่ทุกคนต้องให้ความสำคัญ เพราะกระทบกับระยะเวลาการใช้ชีวิตอีก 20-30 ปี ที่หากวางแผนผิดพลาดอาจไม่สามารถแก้ไขได้อีก วารสาร TFPA Magazine ฉบับนี้ ได้รับเกียรติจากพี่ๆ 3 ท่าน ที่นักวางแผนการเงิน CFP และที่ปรึกษาการเงิน AFPT น่าจะรู้จักเป็นอย่างดี เพราะเป็นผู้มากประสบการณ์ในแวดวงการเงิน เป็นผู้บริหารระดับสูงในการองค์กรการเงิน และต่างเคยเป็นกรรมการสมาคมนักวางแผนการเงินไทย ที่จะมาร่วมถ่ายทอดประสบการณ์ตรงจากชีวิตหลังเกษียณ ทั้งสิ่งที่เป็นไปตามแผน สิ่งที่ผิดไปจากที่คาด และบทเรียนสำคัญที่อยากส่งต่อให้กับคนรุ่นต่อไป
ในตอนแรกนี้ เราได้รับเกียรติจาก รองศาสตราจารย์ (พิเศษ) ดร.กฤษฎา เสกตระกูล CFP® อดีตผู้บริหารระดับสูงของตลาดทุนไทย ผู้ซึ่งตลอดหลายสิบปีที่ผ่านมา มีบทบาทสำคัญในการส่งเสริมองค์ความรู้ด้านการเงินให้กับคนไทย แต่เมื่อก้าวเข้าสู่ชีวิตหลังเกษียณ อาจารย์กลับค้นพบว่า สิ่งสำคัญที่สุดของการเตรียมตัวเกษียณ อาจไม่ใช่เรื่องเงินเพียงอย่างเดียว
“หลายคนเตรียมเงินไว้พร้อม แต่ไม่เคยเตรียมใจสำหรับการเปลี่ยนแปลงบทบาทของตัวเอง”
เมื่อหัวโขนหายไป...เรายังเป็นใคร
หนึ่งในความเปลี่ยนแปลงที่สำคัญที่สุดหลังเกษียณ คือการสูญเสียบทบาทและสถานะทางสังคมที่เคยมีอยู่ ไม่ว่าจะเป็นตำแหน่ง หน้าที่ ความรับผิดชอบ หรือทีมงานที่เคยรายล้อมอยู่ทุกวัน
สำหรับหลายคน ความรู้สึกสูญเสียตัวตน (Loss of Identity) อาจกลายเป็นความท้าทายที่หนักไม่แพ้เรื่องการเงิน
แต่ในอีกมุมหนึ่ง การเกษียณก็เปิดโอกาสให้เราได้สร้างบทบาทใหม่ในชีวิต ผ่านการแบ่งปันความรู้ การทำงานเพื่อสังคม หรือการใช้เวลากับสิ่งที่รักมากขึ้น
อย่ามองเงินเกษียณเป็นก้อนเดียว
อีกหนึ่งแนวคิดที่อาจารย์ให้ความสำคัญ คือการแบ่งเงินตามวัตถุประสงค์การใช้งาน
• เงินสำหรับค่าใช้จ่ายประจำวัน
• เงินสำหรับสุขภาพ
• เงินสำหรับความสุขและการใช้ชีวิต
• เงินสำหรับส่งต่อเป็นมรดก
เมื่อเงินแต่ละก้อนมีหน้าที่ต่างกัน การลงทุนและการบริหารความเสี่ยงก็ต้องแตกต่างกันเช่นกัน วิธีคิดนี้ช่วยให้การใช้เงินหลังเกษียณเป็นไปอย่างสบายใจมากขึ้น
"อย่ามองเงินหลังเกษียณเป็นก้อนเดียว เพราะเงินแต่ละก้อนมีหน้าที่ไม่เหมือนกัน"
สุขภาพและบ้าน...ค่าใช้จ่ายที่คนมักลืม
จากประสบการณ์จริง อาจารย์พบว่า ค่าใช้จ่ายบางอย่างน้อยลงกว่าที่คาด โดยเฉพาะค่าอาหารหรือกิจกรรมในชีวิตประจำวัน เนื่องจากรูปแบบชีวิตเรียบง่ายลง แต่ค่าใช้จ่ายด้านสุขภาพและค่าปรับปรุงที่อยู่อาศัยเป็นรายจ่ายที่หลายคนมองข้าม และประเมินต่ำเกินไป
บ้านที่ซื้อไว้ตั้งแต่วัยทำงานย่อมเสื่อมสภาพตามกาลเวลา และอาจส่งผลกระทบต่อแผนการเงินได้อย่างมีนัยสำคัญประเด็นนี้ควรถูกนำเข้าไปอยู่ในการสนทนากับลูกค้ามากขึ้น เพราะค่าใช้จ่ายด้านที่อยู่อาศัยยังคงดำเนินต่อไปในช่วงหลังเกษียณ
สุขภาพเป็นหนึ่งในความเสี่ยงที่สำคัญที่สุดของวัยเกษียณ เพราะเหตุการณ์สุขภาพเพียงครั้งเดียว อาจทำให้ต้องนำเงินออมที่เตรียมไว้ออกมาใช้ ด้วยเหตุนี้ การวางแผนประกันสุขภาพจึงควรเริ่มตั้งแต่ช่วงวัยทำงาน ขณะที่ยังมีสุขภาพ เพราะเมื่ออายุมากขึ้น บางคนอาจไม่สามารถซื้อความคุ้มครองเพิ่มเติมได้อีก
สำหรับนักวางแผนการเงิน การวางแผนเกษียณจึงไม่ใช่เพียงการสะสมเงินออม แต่ต้องรวมการบริหารความเสี่ยงด้านสุขภาพเข้าไว้ในแผนด้วยเสมอ
การลงทุนหลังเกษียณ: ต้องรู้ว่าเงินก้อนไหนเสี่ยงได้
อาจารย์ไม่ได้มองว่าหลังเกษียณควรหยุดลงทุนทั้งหมด สิ่งสำคัญคือการแยกเงินตามวัตถุประสงค์ และเข้าใจว่าเงินก้อนไหนสามารถรับความเสี่ยงได้ เงินสำหรับใช้จ่ายในชีวิตประจำวันควรมีสภาพคล่องและความมั่นคงสูง ส่วนเงินที่ยังไม่มีความจำเป็นต้องใช้ในระยะสั้น สามารถนำไปลงทุนต่อได้ตามระดับความเสี่ยงที่เหมาะสม
ประสบการณ์ในช่วง COVID-19 ทำให้อาจารย์เห็นภาพชัดเจนว่า Sequence of Return Risk หรือความเสี่ยงของลำดับผลตอบแทน เป็นเรื่องที่เกิดขึ้นจริงสำหรับผู้เกษียณ หากต้องถอนเงินมาใช้ในช่วงที่ตลาดกำลังปรับตัวลง อาจทำให้แผนการเงินระยะยาวได้รับผลกระทบอย่างมาก
ดังนั้น การเตรียมเงินสำรองสำหรับใช้จ่ายในระยะสั้น และการจัดสรรสินทรัพย์ให้เหมาะสมกับช่วงวัย จึงเป็นสิ่งสำคัญไม่แพ้การแสวงหาผลตอบแทนจากการลงทุน
ฝากถึงนักวางแผนการเงิน CFP
บทเรียนสำคัญจากชีวิตหลังเกษียณไม่ใช่เรื่องสูตรคำนวณหรือทฤษฎีการลงทุนที่ซับซ้อน แต่เป็นการเชื่อมโยงตัวเลขทางการเงินเข้ากับชีวิตจริงของลูกค้า คำถามว่า “ต้องมีเงินเท่าไรจึงจะเกษียณได้” อาจเป็นเพียงจุดเริ่มต้นของการวางแผน แต่คำถามที่สำคัญยิ่งกว่าคือ “ลูกค้าอยากใช้ชีวิตหลังเกษียณแบบไหน”
นักวางแผนการเงินจึงต้องช่วยลูกค้ามองให้ครบทั้งเรื่องสุขภาพ ที่อยู่อาศัย ค่าใช้จ่ายระยะยาว ความเสี่ยงที่อาจเกิดขึ้น รวมถึงบทบาทและเป้าหมายชีวิตหลังเกษียณ เพราะท้ายที่สุดแล้ว การเกษียณที่ดีไม่ได้วัดจากจำนวนเงินเพียงอย่างเดียว แต่คือการมีชีวิตที่มั่นคง มีคุณค่า และเป็นไปตามสิ่งที่เจ้าตัวต้องการจริง ๆ
💬 ข้อคิด : “อย่ามองเงินหลังเกษียณเป็นก้อนเดียว เพราะเงินแต่ละก้อนมีหน้าที่ไม่เหมือนกัน”
Post Retirement "วางแผนรายจ่ายสุขภาพหลังเกษียณ เมื่อสุขภาพกลายเป็นหนึ่งในรายจ่ายสำคัญหลังวัยทำงาน"
เมื่อพูดถึงการวางแผนเกษียณ หลายคนมักเริ่มจากคำถามว่า ต้องมีเงินเท่าไรถึงจะใช้ชีวิตหลังเกษียณได้สบาย แต่ในความเป็นจริง หนึ่งในรายจ่ายที่มีโอกาสกระทบแผนเกษียณมากที่สุดอาจไม่ใช่ค่าใช้จ่ายประจำวันทั่วไป แต่เป็นค่าใช้จ่ายด้านสุขภาพ
เหตุผลสำคัญคือ คนไทยมีแนวโน้มอายุยืนขึ้น ขณะที่ประเทศกำลังก้าวเข้าสู่สังคมสูงวัยอย่างชัดเจน ชีวิตหลังเกษียณของหลายคนจึงอาจยาวต่อเนื่องถึง 20–30 ปี ค่าใช้จ่ายด้านสุขภาพจึงไม่ใช่เพียงรายจ่ายฉุกเฉินยามเจ็บป่วย แต่เป็นรายจ่ายระยะยาวที่ควรถูกนับรวมอยู่ในแผนการเงินตั้งแต่ต้น
เมื่ออายุมากขึ้น โอกาสพบแพทย์บ่อยขึ้น ใช้ยาเป็นประจำ หรือมีโรคเรื้อรังที่ต้องติดตามต่อเนื่องย่อมเพิ่มขึ้นตามไปด้วย บางคนอาจมีค่าใช้จ่ายด้านการฟื้นฟู อุปกรณ์ดูแลสุขภาพ หรือผู้ดูแลเพิ่มเติม แม้จะมีสิทธิรักษาพยาบาลอยู่แล้ว แต่สิทธิแต่ละแบบไม่ได้ครอบคลุมเหมือนกันทั้งหมด บางรายการครอบคลุมเต็มจำนวน บางรายการอาจต้องสำรองจ่าย และบางค่าใช้จ่ายอาจต้องรับผิดชอบเอง
ดังนั้น การวางแผนค่าใช้จ่ายสุขภาพหลังเกษียณจึงควรเริ่มจาก เราจะใช้สิทธิใดเป็นหลัก สิทธินั้นครอบคลุมอะไรบ้าง และยังมีค่าใช้จ่ายส่วนใดที่ต้องเตรียมเงินสำรองหรือประกันสุขภาพมาช่วยรองรับ ในทางปฏิบัติ ช่องทางดูแลค่ารักษาหลังเกษียณสามารถสรุปได้เป็น 4 กลุ่มหลัก ได้แก่ บัตรทอง ประกันสังคม สวัสดิการข้าราชการหรือผู้รับบำนาญ และ ประกันสุขภาพเอกชน
4 ช่องทางหลักในการดูแลค่ารักษาพยาบาลหลังเกษียณ
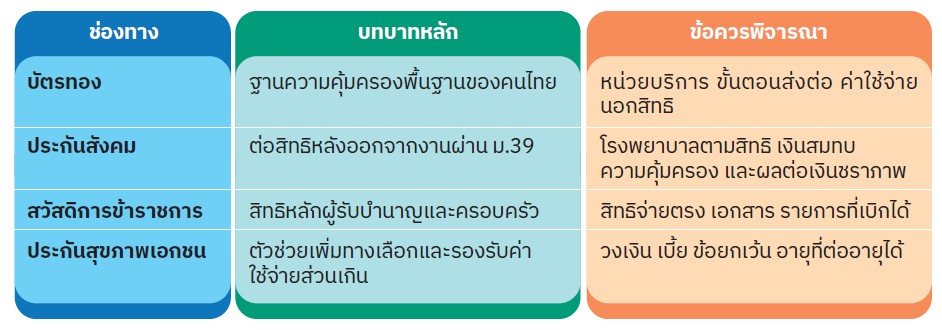
ตารางนี้ช่วยให้เห็นว่า แต่ละช่องทางมีบทบาทไม่เหมือนกัน สิทธิภาครัฐเป็นฐานรองรับค่ารักษาตามเงื่อนไขของแต่ละระบบ ส่วนประกันสุขภาพเอกชนและเงินสำรองสุขภาพช่วยดูแลส่วนที่สิทธิหลักอาจไม่ครอบคลุม เช่น โรงพยาบาลที่ต้องการ ห้องพัก ความรวดเร็วในการรักษา หรือค่าใช้จ่ายส่วนเกิน
ทั้งนี้ แต่ละคนไม่จำเป็นต้องมีครบทุกช่องทาง สิ่งสำคัญคือรู้ว่าสิทธิหลักของเราเองคืออะไร ใช้ได้จริงที่ไหน และหากมีค่าใช้จ่ายที่ต้องรับผิดชอบเอง จะใช้ประกันสุขภาพหรือเงินสำรองส่วนใดมารองรับ
เมื่อพ้นจากการเป็นลูกจ้าง สถานะ ม.33 จะสิ้นสุดลง หากต้องการความคุ้มครองต่อ สามารถสมัคร ม.39ภายใน 6 เดือน โดยต้องส่งเงินสมทบเองทุกเดือน เพื่อคงสิทธิรักษาพยาบาลและสิทธิประโยชน์บางส่วนไว้ อีกทางเลือกคือไม่สมัครต่อ แล้วพิจารณารับเงินบำนาญชราภาพตามเงื่อนไขของตนเอง พร้อมใช้สิทธิรักษาพยาบาลอื่น เช่น บัตรทอง หรือประกันสุขภาพส่วนบุคคล โดยควรเทียบความคุ้มครอง ค่าใช้จ่าย และแผนหลังเกษียณก่อนการตัดสินใจ
หลังเกษียณ ควรจัดระบบรายจ่ายสุขภาพอย่างไร
ค่ารักษาหลังเกษียณไม่ได้เสี่ยงเฉพาะตอนเจ็บป่วยหนัก แต่เสี่ยงตรงที่หลายคนยังไม่รู้ชัดว่า เมื่อถึงเวลาต้องรักษาจริง จะใช้สิทธิอะไร ที่โรงพยาบาลไหน ต้องผ่านขั้นตอนส่งต่อหรือไม่ มีส่วนไหนที่ต้องสำรองจ่ายเอง และคู่สมรสหรือคนในครอบครัวใช้สิทธิใดร่วมกันได้บ้าง เรื่องแรกจึงไม่ใช่แค่ “มีสิทธิรักษา” แต่ต้องรู้ว่าสิทธินั้นใช้ได้จริงอย่างไรในชีวิตจริง
ถัดมาคือการแยกค่าใช้จ่ายสุขภาพออกจากค่าใช้จ่ายประจำวัน เพราะรายจ่ายสุขภาพไม่ได้มีแค่ค่าหมอ ค่ายา หรือค่าผ่าตัด แต่ยังรวมถึงค่าเดินทาง ค่าห้องพิเศษ ค่ายานอกเงื่อนไขสิทธิ อุปกรณ์ดูแลสุขภาพ ค่ากายภาพบำบัด และค่าผู้ดูแล ค่าใช้จ่ายเหล่านี้อาจไม่สูงมากในแต่ละครั้ง แต่ปัญหาคือบางรายการเกิดซ้ำทุกเดือน หรือต่อเนื่องหลายปี หากไม่ได้กันเงินไว้แยกต่างหาก ก็อาจค่อย ๆ กินเงินใช้จ่ายหลังเกษียณโดยไม่รู้ตัว
อีกเรื่องที่ควรวางไว้ตั้งแต่ต้นคือ หากเจ็บป่วย จะใช้เงินจากส่วนใดก่อน ลำดับที่เหมาะสมควรเริ่มจากสิทธิหลักก่อน จากนั้นใช้ประกันสุขภาพเอกชนช่วยเสริมในส่วนที่เข้าเงื่อนไข และใช้เงินสำรองสุขภาพรองรับส่วนที่ต้องจ่ายเองหรือรายการที่สิทธิไม่ครอบคลุม วิธีคิดแบบนี้ช่วยลดโอกาสที่ค่ารักษาก้อนใหญ่จะบีบให้ต้องดึงเงินเกษียณก้อนหลักออกมาใช้เร็วกว่าที่วางแผนไว้
หากมีประกันสุขภาพอยู่แล้ว ก็ควรทบทวนเป็นระยะว่า วงเงินยังพอกับค่ารักษาในปัจจุบันหรือไม่ เบี้ยในอนาคตยังจ่ายไหวแค่ไหน มีข้อยกเว้นอะไรบ้าง และกรมธรรม์ต่ออายุได้ถึงอายุเท่าไร เพราะประกันสุขภาพช่วยลดความเสี่ยงจากค่ารักษาก้อนใหญ่ได้จริง แต่ไม่ได้แปลว่าจะครอบคลุมทุกค่าใช้จ่าย
สุดท้าย การวางแผนสุขภาพหลังเกษียณไม่ใช่แค่การเตรียมเงินไว้จ่ายค่ารักษา แต่คือการรู้ว่าเมื่อเจ็บป่วยจะใช้สิทธิใดก่อน ประกันช่วยตรงไหน และเงินสำรองส่วนใดรองรับค่าใช้จ่ายที่เหลือ หากวางระบบไว้ชัด เงินเกษียณก้อนหลักก็มีโอกาสอยู่ได้นานขึ้น พร้อมกับยังมีทางเลือกในการดูแลสุขภาพที่เหมาะกับงบประมาณ ครอบครัว และคุณภาพชีวิตที่ต้องการ เพราะแผนเกษียณที่ดีไม่ใช่แค่การมีเงินพอใช้ แต่คือการมีระบบรองรับวันที่สุขภาพต้องการการดูแล โดยไม่ให้ค่ารักษากลายเป็นภาระที่กระทบคุณภาพชีวิตในระยะยาว
Sharing of Experience "ทางเลือกในการรักษาพยาบาล เมื่อ “สุขภาพ” คือหนึ่งในความเสี่ยงทางการเงินที่สำคัญที่สุดของชีวิต"
ในโลกปัจจุบัน ค่ารักษาพยาบาลกลายเป็นหนึ่งในต้นทุนชีวิตที่เพิ่มขึ้นอย่างต่อเนื่อง หลายครอบครัวอาจใช้เวลาหลายสิบปีสร้างความมั่งคั่ง แต่การเจ็บป่วยรุนแรงเพียงครั้งเดียว อาจกระทบทั้งเงินเก็บ กระแสเงินสด และคุณภาพชีวิตของคนทั้งครอบครัวได้
ในฐานะนักวางแผนการเงิน เราจึงไม่ได้มองเรื่อง “การรักษาพยาบาล” เป็นเพียงเรื่องสุขภาพ แต่คือส่วนหนึ่งของการบริหารความเสี่ยงทางการเงินและการออกแบบชีวิตระยะยาว
1. สิทธิการรักษาพื้นฐาน: จุดเริ่มต้นที่ทุกคนควรรู้
ประเทศไทยมีระบบสาธารณสุขที่ช่วยลดภาระค่าใช้จ่ายให้ประชาชนผ่าน เช่น สิทธิบัตรทอง ประกันสังคม และสิทธิข้าราชการ
ข้อดี คือ ช่วยรองรับค่าใช้จ่ายจำนวนมาก โดยเฉพาะโรคร้ายแรงหรือการผ่าตัดใหญ่ แต่ข้อจำกัดอาจอยู่ที่ระยะเวลารอคอย ความสะดวก และการเลือกแพทย์หรือสถานพยาบาล
อย่างไรก็ตาม ปัจจุบันมี “คลินิกชุมชน” หรือคลินิกใกล้บ้านจำนวนมากที่เข้าร่วมกับระบบบัตรทองและประกันสังคม ทำให้ผู้ใช้สิทธิสามารถเข้ารับการรักษาเบื้องต้น รับยา หรือติดตามอาการได้ โดยไม่จำเป็นต้องเสียเวลาไปต่อคิวยาวที่โรงพยาบาลใหญ่ ซึ่งทางเลือกนี้ช่วยลดทั้งค่าเดินทาง เวลา และต้นทุนแฝงจากการหยุดงานได้อย่างมาก โดยเฉพาะสำหรับคนวัยทำงานและผู้สูงอายุ
2. ประกันสุขภาพเอกชน: เครื่องมือบริหารความเสี่ยง
สำหรับหลายครอบครัว ประกันสุขภาพเอกชนไม่ใช่เรื่องของ “ความหรูหรา” แต่คือเครื่องมือบริหารความเสี่ยงทางการเงิน เพราะหากเกิดโรคร้ายแรงหรือจำเป็นต้องรักษาในโรงพยาบาลเอกชน ค่าใช้จ่ายอาจสูงหลายแสนถึงหลายล้านบาท
สิ่งสำคัญจึงไม่ใช่เพียงวงเงินสูง แต่คือการเลือกแผนที่เหมาะกับช่วงชีวิต เช่น
- วัยทำงาน เน้นค่ารักษาและรายได้ที่อาจหายไป
- เจ้าของกิจการ ต้องการความรวดเร็วในการรักษา
- วัยก่อนเกษียณ ควรเริ่มวางแผนก่อนมีโรคประจำตัว
อีกประเด็นที่สำคัญคือ “Medical Inflation” หรือเงินเฟ้อทางการแพทย์ ซึ่งเพิ่มขึ้นเร็วกว่าค่าเงินเฟ้อทั่วไป ทำให้แผนประกันที่เคยเพียงพอในอดีต อาจไม่เพียงพอในอนาคต จึงต้องอาศัยการพิจารณาและวางแผนให้รอบด้าน
3. Self-Insurance: ใช้ทรัพย์สินตนเองดูแลสุขภาพ
ลูกค้าหลายคน าจเลือกใช้วิธี “Self-Insurance” หรือใช้ทรัพย์สินของตนเองรองรับค่ารักษาแทนการซื้อประกันเต็มรูปแบบ ซึ่งแนวทางนี้เหมาะกับผู้ที่มีสภาพคล่องสูง มีรายได้จากสินทรัพย์ต่อเนื่อง และสามารถรับความเสี่ยงได้ แต่สิ่งที่ต้องระวัง คือ ค่าใช้จ่ายจากการรักษาระยะยาว เช่น ภาวะติดเตียง โรคสมองเสื่อม หรือการดูแลผู้สูงอายุ ซึ่งอาจเป็นภาระต่อเนื่องหลายปี ดังนั้น แม้มีทรัพย์สินมาก การวางแผนด้านสภาพคล่องและการดูแลระยะยาวก็ยังเป็นเรื่องสำคัญ
4. Preventive Health: ป้องกันก่อนป่วย
ปัจจุบันแนวคิดด้านสุขภาพเริ่มเปลี่ยนจาก “รักษาเมื่อป่วย” เป็น “ป้องกันก่อนป่วย” หลายคนเริ่มลงทุนกับ การตรวจสุขภาพเชิงลึก โปรแกรมโภชนาการ การออกกำลังกาย Mental Wellness, Anti-aging และ Longevity Care
แม้ค่าใช้จ่ายเหล่านี้อาจไม่อยู่ในประกันสุขภาพ แต่ถือเป็นการลงทุนเพื่อรักษาคุณภาพชีวิตและลดความเสี่ยงค่าใช้จ่ายก้อนใหญ่ในอนาคต จึงจำเป็นต้องมีการวางแผนค่าใช้จ่ายส่วนนี้ให้ดี
5. ทางเลือกใกล้ตัว: Healthcare Ecosystem รอบบ้าน
อีกหนึ่งแนวโน้มสำคัญ คือการสร้าง “ระบบดูแลสุขภาพรอบตัว” เช่น คลินิกเวชกรรมใกล้บ้าน คลินิกกายภาพบำบัด Telemedicine บริการตรวจสุขภาพถึงบ้าน ศูนย์ดูแลผู้สูงอายุ หลายครอบครัวเริ่มสำรวจล่วงหน้าว่า โรงพยาบาลหรือคลินิกใดอยู่ใกล้บ้าน อยู่ในเครือประกันหรือรองรับสิทธิรัฐหรือไม่ เพื่อให้เข้าถึงการรักษาได้รวดเร็วเมื่อเกิดเหตุฉุกเฉิน เพราะในบางสถานการณ์ “สถานพยาบาลที่ใกล้ที่สุด” อาจสำคัญไม่แพ้ “สถานพยาบาลที่ดีที่สุด”
บทสรุป
สุดท้ายแล้ว การวางแผนสุขภาพไม่ใช่เพียงเรื่องของค่ารักษา แต่คือการสร้าง “ทางเลือก” ให้ชีวิต ในฐานะนักวางแผนการเงิน บทบาทสำคัญของเราจึงไม่ใช่เพียงช่วยลูกค้าสร้างความมั่งคั่ง แต่คือการช่วยให้ลูกค้ามีความมั่นคงทางสุขภาพควบคู่ไปกับความมั่นคงทางการเงิน เพราะในวันที่ชีวิตเผชิญวิกฤติ สิ่งที่มีค่าที่สุด อาจไม่ใช่จำนวนทรัพย์สินที่มี แต่คือ “ทางเลือกในการดูแลชีวิตและคนที่เรารัก” ที่ยังมีอยู่เสมอ
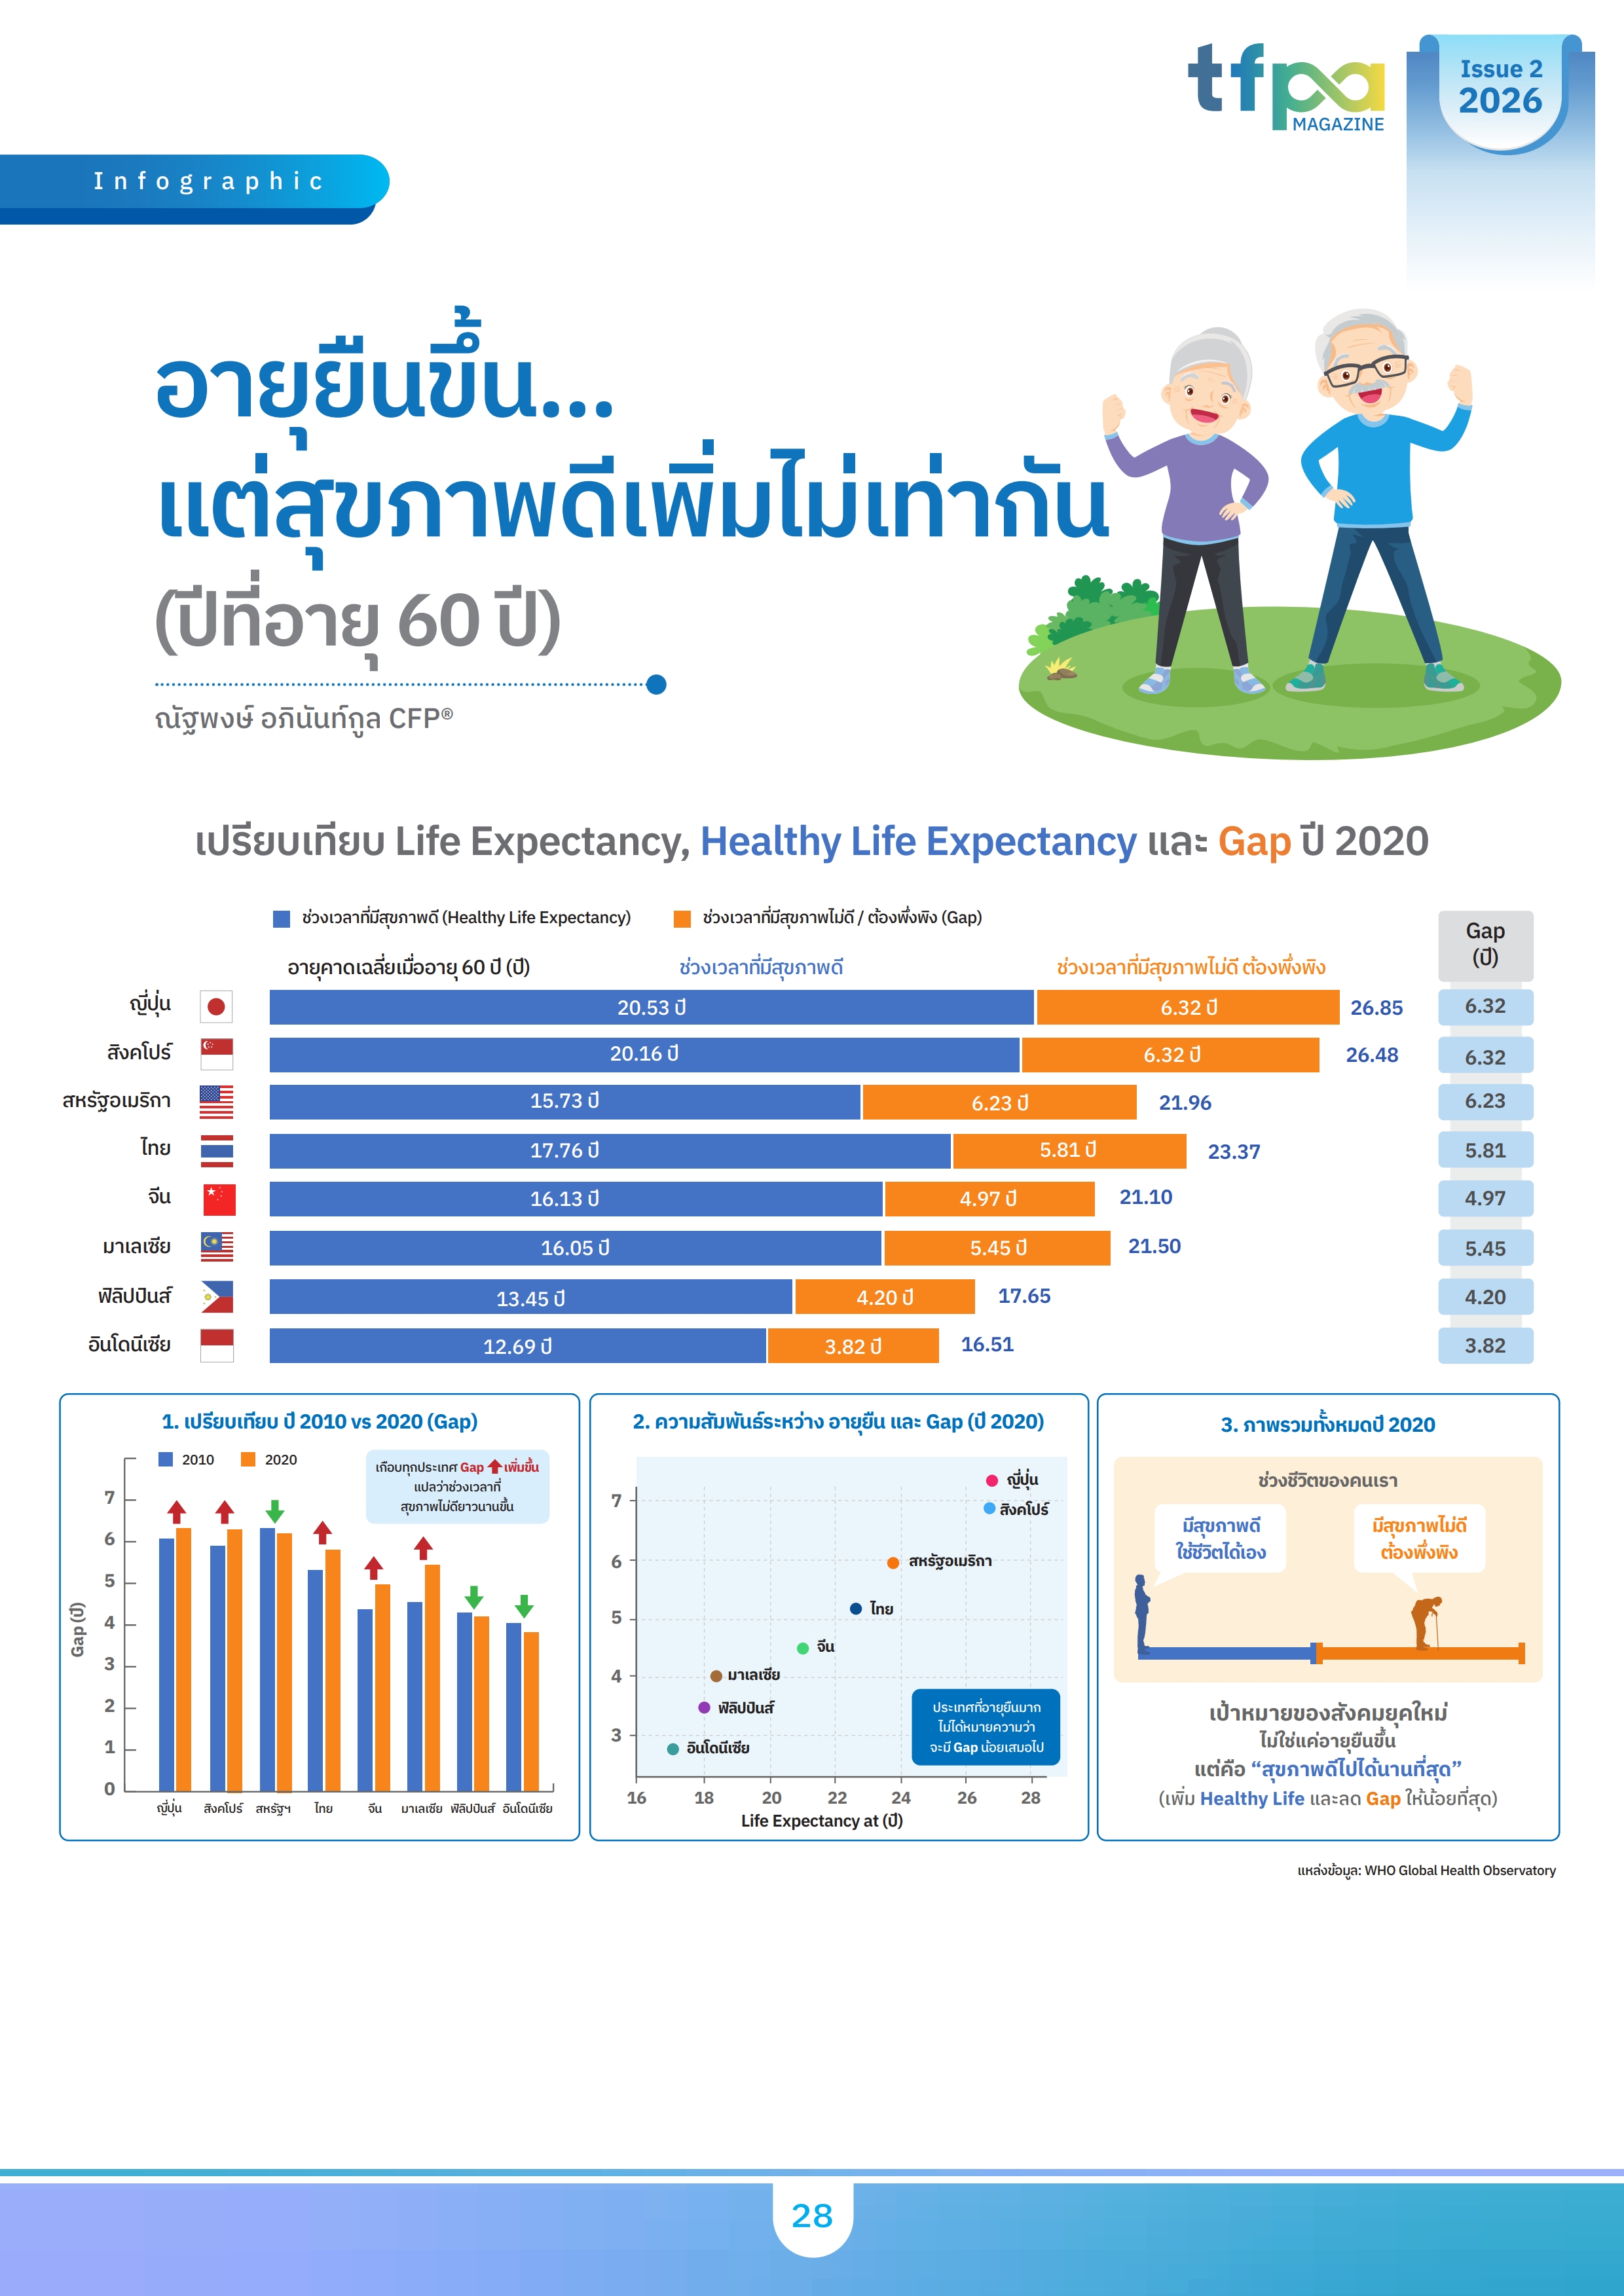
Infographic: อายุยืนขึ้น..แต่สุขภาพดีเพิ่มไม่เท่ากัน (ปีที่อายุ 60 ปี)
ณัฐพงษ์ อภินันท์กูล CFP®
ตารางสอบหลักสูตรการวางแผนการเงิน CFP® ปี 2569
TFEX : Mini Gold Online Futures